Berichten
Eindejaarstips dga en bv
Salaris dga
De dga en zijn partner zijn wettelijk verplicht om voor hun werk voor de bv ten minste een gebruikelijk loon te ontvangen. Het gebruikelijk loon moet minimaal het hoogste zijn van de volgende drie bedragen:
- 100% van het loon uit de meest vergelijkbare dienstbetrekking.
- Het loon van de meestverdienende werknemer binnen de vennootschap of een verbonden vennootschap.
- Een minimumbedrag van € 58.000 (2027: € 60.000).
Loon in natura, bonussen en de bijtelling voor privégebruik van een auto tellen mee. De bv mag aannemelijk maken dat het salaris van de dga lager moet zijn dan het op basis van het voorgaande vastgestelde bedrag. Dit kan bijvoorbeeld het geval zijn bij parttime werkzaamheden, structurele verliezen of wanneer sprake is van een startende onderneming.
Let op! De regeling geldt afzonderlijk voor iedere vennootschap waarin een aanmerkelijk belang wordt gehouden en waarvoor de dga of zijn partner arbeid verricht.
Excessief lenen
Houders van een aanmerkelijk belang in een bv (5% of meer van de aandelen) moeten inkomstenbelasting in box 2 betalen over schulden aan de eigen bv, voor zover deze op 31 december 2026 meer bedragen dan € 500.000. Deze grens wordt mogelijk in vijf stappen van € 80.000 beperkt tot € 100.000 in 2031. In 2027 is de grens dan € 420.000.
Om de hoogte van de lening vast te stellen, tellen alle schulden aan de bv mee, behalve de eigenwoningschulden voor zover aan de bv een recht van hypotheek is verstrekt. Schulden bij meerdere bv’s worden bij elkaar opgeteld. Een schuld die eerder in box 2 werd belast op grond van deze regeling, wordt niet opnieuw belast. Vorderingen worden niet automatisch verrekend bij het bepalen of de schuld te hoog is. Als verrekening gewenst is, moeten ab-houders dit zelf regelen via een daadwerkelijke (civielrechtelijke) verrekening. Het is belangrijk om dit voor het einde van december te doen.
Dividend of niet
Het tarief voor dividenduitkeringen aan dga’s bedraagt 24,5% over de eerste € 68.843 (2027: € 69.703) en 31% over het meerdere. Deze tarieven worden van 2027 tot en met 2030 mogelijk verlaagd naar 23,5% en 29%. De schijfgrens groeit deels mee met de inflatie. Fiscaal partners kunnen tweemaal profiteren van de eerste tariefschijf. Of het verstandig is om in 2026 dividend uit te keren, is mede afhankelijk van het bestedingsdoel. Niet-uitgegeven dividend valt begin 2027 meteen in box 3. Dat maakt de dividenduitkering weer iets minder gunstig.
Let op! Een dividenduitkering heeft mogelijk ook invloed op de algemene heffingskorting. Sinds 2025 bouwt deze heffingskorting niet alleen af met het toenemen van het inkomen in box 1, maar wordt ook rekening gehouden met het inkomen in box 2 en 3. Het kan daardoor voordeliger zijn om het dividend niet te verdelen.

Eindejaarstips privé
Jaarruimte benutten
Premies voor lijfrentevoorzieningen zijn onder voorwaarden aftrekbaar. De premies zijn aftrekbaar voor mensen die op 1 januari niet meer dan vijf jaar ouder zijn dan de AOW-leeftijd. De aftrek is begrensd op 30% van de premiegrondslag. De premiegrondslag is het totaal van de winst uit onderneming, het resultaat uit werkzaamheden, het loon uit dienstbetrekking en de ontvangen periodieke uitkeringen en verstrekkingen in het vorige jaar. De premiegrondslag bedraagt maximaal € 137.800, verminderd met een bedrag van € 19.172 (2027: € 19.845).
De aftrekbare premie (jaarruimte) bedraagt maximaal € 35.589 (2027: € 35.387). De jaarruimte wordt verminderd met de opbouw van pensioenaanspraken. Wie in de voorgaande tien jaren de jaarruimte niet of niet geheel heeft benut, kan gebruikmaken van een aanvullende aftrek. Deze zogenoemde reserveringsruimte bedraagt maximaal € 42.753 (2027: € 43.287).
Voor tijdelijke oudedagslijfrenten geldt als voorwaarde voor aftrekbaarheid van de premie dat het bedrag van de jaarlijkse uitkering niet hoger mag zijn dan € 27.192 (2027: € 27.532). De uitkeringen mogen niet eerder ingaan dan in het jaar waarin men de AOW-leeftijd bereikt en niet later dan vijf jaar na dat tijdstip.
Vermogen overhevelen naar de (klein)kinderen?
Als iemand overlijdt, gaat zijn vermogen naar zijn erfgenamen. De erfgenamen moeten over hun aandeel in de nalatenschap erfbelasting betalen. Zonder testament is in veel gevallen de wettelijke verdeling van toepassing. De langstlevende partner verkrijgt de goederen van de nalatenschap en neemt de schulden voor zijn of haar rekening. De kinderen krijgen ieder een geldvordering op de langstlevende ter grootte van hun erfdeel. Voor de partner geldt een hoge vrijstelling van € 828.035 (2027: € 849.564).
Let op! Deze vrijstelling wordt verminderd met de waarde van de aan de partner toekomende vrijgestelde pensioenaanspraken. De vrijstelling voor de kinderen is beperkt tot € 26.230 (2027: € 26.912).
De wettelijke regeling kan goed uitpakken, maar een testament kan helpen om bij overlijden belasting te besparen. Soms wordt gekozen voor het verschuiven van erfbelasting in plaats van besparen van erfbelasting. Een mogelijke reden hiervoor is dat het geld vastzit, bijvoorbeeld in een huis of in beleggingen. Het kan fiscaal gunstig zijn om ook de kleinkinderen te laten erven, bijvoorbeeld door voor hen legaten op te nemen in het testament. Een kleinkind kan van zijn grootouders een bedrag van € 26.230 (2027: € 26.912) belastingvrij erven.
Tip! Laat regelmatig controleren of het testament nog actueel is en past bij de huidige situatie. Geen testament? Overweeg dan om er een op te laten stellen.
Gebruik de schenkingsvrijstellingen
Door tijdens het leven (een deel van) het vermogen vrijgesteld te schenken aan kinderen, kan de toekomstige heffing van erfbelasting worden beperkt. Naast de jaarlijkse vrijstelling voor een schenking van ouders aan een kind van € 6.908 (2027: € 7.088), bestaat er voor kinderen tussen 18 en 40 jaar eenmalig een verhoogde vrijstelling van € 33.129 (2027: € 33.991). Voor schenkingen aan kleinkinderen geldt een vrijstelling van € 2.769 (2027: € 2.841).
Schenken op papier
Een schenking op papier houdt in dat een schenker geen geld overdraagt, maar verklaart een bepaald bedrag schuldig te zijn aan de ontvanger. Hierdoor ontstaat een schuld voor de schenker en een vordering voor de ontvanger van de schenking. De schenking vermindert de nalatenschap als daarvan een notariële akte is opgemaakt en elk jaar daadwerkelijk minimaal 6% rente wordt betaald aan de ontvanger. In de schenkingsakte wordt vastgelegd dat de vordering pas opeisbaar is bij het overlijden van de schenker. Dit heeft als voordeel dat er dan minder erfbelasting verschuldigd is. Als de schenking op papier tijdens het leven wordt uitbetaald, bijvoorbeeld na verkoop van het huis, dan is een notariële akte niet per se nodig.
Groen beleggen
Groen beleggen krijgt in box 3 nu nog een vrijstelling en heffingskorting. In 2026 bedraagt de vrijstelling maximaal € 26.715 (partners € 53.430) en de heffingskorting 0,1% daarvan. Deze voordelen voor groen beleggen zouden per 2027 volledig verdwijnen. De Belastingdienst gaf echter aan dat dit technisch niet uitvoerbaar is. Daarom is de vrijstelling in 2027 verlaagd tot € 200 (partners € 400). De heffingskorting blijft bestaan, maar is door de lage vrijstelling verwaarloosbaar. Per 2028 verdwijnen de vrijstelling en de heffingskorting voor groene beleggingen volledig.
Novelle uitbreiding vermogenswinstbelasting box 3 per 2029
Het kabinet wil het nieuwe box 3-stelsel ingrijpend aanpassen. In een novelle op het wetsvoorstel Wet werkelijk rendement box 3 wordt voorgesteld om niet alleen vastgoed, maar ook vrijwel alle financiële beleggingen onder een vermogenswinstbelasting te brengen. Tegelijkertijd wordt de invoering van het nieuwe stelsel een jaar uitgesteld naar 1 januari 2029.
Vermogensaanwasbelasting
Het oorspronkelijke wetsvoorstel gaat uit van een hybride systeem. Vastgoed en aandelen in start- en scale-ups vallen onder een vermogenswinstbelasting, terwijl voor de meeste andere beleggingen een vermogensaanwasbelasting zou gelden. Daarbij wordt niet alleen belasting geheven over ontvangen rente en dividend, maar ook over jaarlijkse waardestijgingen, ongeacht of deze al zijn gerealiseerd.
Tijdens de behandeling in de Eerste Kamer blijkt voor die aanpak onvoldoende politiek draagvlak te bestaan. Het kabinet kiest daarom voor een andere richting. Financiële instrumenten zoals aandelen, obligaties, opties en andere beursgenoteerde beleggingen moeten voortaan net als vastgoed onder een vermogenswinstbelasting vallen. Dat betekent dat waardestijgingen pas worden belast wanneer een belegging wordt verkocht.
Nieuwe box 3 vanaf 2029
Aanvankelijk was invoering voorzien per 2028. De Belastingdienst, de Raad van State en financiële instellingen hebben echter aangegeven dat die datum niet haalbaar is. Daarom stelt het kabinet voor het nieuwe box 3-stelsel een jaar later in werking te laten treden. Dat betekent dat ook in 2028 het huidige forfaitaire box 3-stelsel met tegenbewijsregeling van toepassing blijft.
Vermogenswinstbelasting
De voorgestelde uitbreiding ziet op vrijwel alle financiële instrumenten. Hieronder vallen onder meer:
- aandelen;
- obligaties;
- opties;
- futures;
- swaps;
- rechten van deelneming in beleggingsfondsen;
- niet-verhandelbare aandelen en winstbewijzen.
Voor bestaande beleggingen wordt een belangrijke overgangsregel voorgesteld. De verkrijgingsprijs wordt vastgesteld op de waarde in het economische verkeer op 1 januari 2029. Waardestijgingen die vóór die datum zijn ontstaan, blijven daardoor buiten de heffing.
Niet alles gaat direct mee
Een aantal vermogensbestanddelen blijft voorlopig onder de vermogensaanwasbelasting vallen. Dat geldt onder meer voor:
- banktegoeden;
- directe cryptobezittingen;
- particuliere vorderingen en schulden;
- verzekeringsproducten;
- vreemde valuta;
- overige beleggingsobjecten.
Volgens het kabinet is dit een tijdelijke situatie. Het uiteindelijke doel blijft een volledige vermogenswinstbelasting voor alle box 3-vermogensbestanddelen. De verwachting is dat deze tweede stap vanaf 2030 mogelijk wordt.
Dekking via box 2
De overgang naar een vermogenswinstbelasting kost de schatkist geld. Om die derving op te vangen, kiest het kabinet voor aanpassingen in box 2.
De meest opvallende maatregel betreft excessief lenen van de eigen bv. De huidige grens van € 500.000 wordt vanaf 2027 jaarlijks met € 80.000 verlaagd. Uiteindelijk resteert per 2031 een grens van € 100.000.
Als tegemoetkoming worden de box 2-tarieven tijdelijk verlaagd. Het tarief van de eerste schijf daalt van 24,5% naar 23,5% en het tarief van de tweede schijf van 31% naar 29%. Deze verlaging geldt van 2027 tot en met 2030.
Derde nota van wijziging Belastingplan 2027
Het kabinet heeft een derde nota van wijziging op het Belastingplan 2027 naar de Tweede Kamer gestuurd. De stemming in de Tweede Kamer staat gepland voor 12 november. In de derde nota van wijziging zijn de volgende maatregelen opgenomen:
- wijziging aftrek specifieke zorgkosten
- verlaagd btw-tarief sierteelt
- aanpassing tabelcorrectiefactor
Specifieke zorgkosten
De aftrek specifieke zorgkosten wordt niet per 1 januari 2028 afgeschaft, maar zal in een gerichtere vorm worden voortgezet, zonder vastgestelde einddatum. Het kabinet werkt aan een alternatief dat de regeling in 2030 kan vervangen. Er is geen eenduidige en bruikbare definitie van de doelgroep chronisch zieken en mensen met een beperking en ook niet van de subgroep daarbinnen van degenen met structureel hoge meerkosten. Er wordt daarom op twee manieren voorgesteld om de aftrek specifieke zorgkosten gerichter te maken. Ten eerste wordt voorgesteld een aantal uitgaven niet langer voor aftrek in aanmerking te laten komen en ten tweede de inkomensafhankelijke drempels te verhogen. Er wordt voorgesteld om het eerste drempelpercentage te verhogen van 1,65 naar 1,7 en het tweede van 5,75 naar 6,5. Onder meer de volgende uitgaven komen niet langer voor aftrek in aanmerking: steunzolen, (reis)vaccins, tandartskosten, gehoorapparaten, pacemakers, protheses, verpleging in een ziekenhuis en alternatieve geneeswijzen, zoals behandeling door de osteopaat of chiropractor en homeopathische geneesmiddelen.
Verlaagd btw-tarief sierteelt
Het kabinet heeft besloten om de afschaffing van het verlaagde btw-tarief voor sierteelt uit het wetsvoorstel Belastingplan 2027 te halen en de besluitvorming uit te stellen naar het Belastingplan 2028.
Aanpassing tabelcorrectiefactor
De tabelcorrectiefactor voor het kalenderjaar 2027 wordt voor bepaalde bedragen in de loon- en inkomstenbelasting minder beperkt toegepast. De toepassing vindt daardoor niet meer voor 48% plaats, maar voor 59,8%. De uit die beperking van de wettelijke inflatiecorrectie voortvloeiende inflatiecorrectie per 1 januari 2027 is 1,015548.
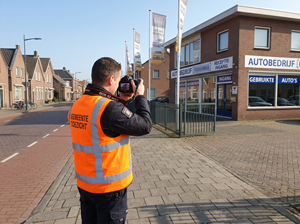
Heldere foto’s dragen een aanslag reclamebelasting
Een ondernemer met een autobedrijf in Kampen krijgt een aanslag reclamebelasting. Hij ontkent dat er reclame te zien is, maar controleurs van de gemeente hebben duidelijke foto’s. In Groningen krijgt een andere vennootschap een aanslag voor 3,45 m² reclame en vier reclamevoorwerpen. Daar is onduidelijk welke meters bij welke uiting horen en van de vier voorwerpen blijft alleen een deurmat over. De aanslag in Kampen blijft staan, die in Groningen sneuvelt volledig. Hoe komt dit?
Niets te zien?
Het autobedrijf in Kampen zit op twee adressen naast elkaar, onder twee namen en met één toegangsweg. Controleurs bekijken beide panden in december 2024, april 2025 en mei 2025 vanaf de openbare weg. De door hen gemaakte foto’s vormen de basis voor de aanslag. Volgens de ondernemer is er geen reclame zichtbaar en ontbreekt elk bewijs. Hij wil bovendien de aanslagen over 2022, 2023 en 2024 aanvechten. Na zijn afgewezen bezwaren gaat hij echter niet in beroep, dus die aanslagen staan vast.
Vlaggen buiten het hek
Reclamebelasting treft openbare aankondigingen: mededelingen die vanaf de openbare weg zichtbaar zijn en de aandacht van het publiek willen trekken. Een reclamedoel is volgens de rechtbank niet nodig. Zelfs een waarschuwingsbord langs de snelweg telt mee. De foto’s tonen een naambord op de gevel en op een deur de tweede bedrijfsnaam met ‘ingang receptie’. Buiten het hek hangen vlaggen met logo en bij de toegangsweg staan naamborden. Daar zet de ondernemer alleen een ontkenning tegenover. Die weegt niet op tegen de foto’s, dus de aanslag in Kampen blijft staan.
Gissen naar meters
Groningen telt de oppervlakte van alle aankondigingen samen en stelt de eerste 2 m² vrij. Bij losse letters telt een denkbeeldige rechthoek om de tekst. Een banier, een poster en teksten op een deur en een raam komen in het dossier op 3,45 m². Welke maat waarbij hoort, blijft gissen. Ook de foto’s en de heffingsambtenaar brengen geen helderheid. Volgens de rechtbank is waarschijnlijk de hele deur gemeten (2,5 m²) en dat zou onjuist zijn. Een totaal boven de vrijstelling is daarom niet aannemelijk.
En dan de deurmat
Ook de aanslag voor de reclamevoorwerpen houdt geen stand. Een reclamevoorwerp zit volgens de verordening niet vast aan een gebouw, zodat de vier aankondigingen niet meetellen. Duidelijk benoemd is alleen een deurmat met de naam van het hotel waarvoor hij ligt. Omdat in de verordening het eerste voorwerp is vrijgesteld, doet het er niet toe hoe lang die mat er ligt.
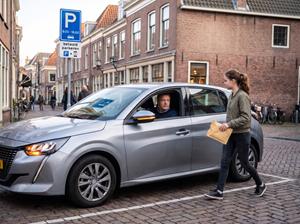
Parkeerbelasting bij ophalen klein pakketje
Een man parkeert zijn auto op een parkeerplaats waar parkeerbelasting verschuldigd is. Hij betaalt deze echter niet, omdat zijn dochter alleen maar even een pakketje hoeft op te halen bij het nabijgelegen afhaalpunt. De man blijft ondertussen zelf in de auto zitten met de alarmlichten aan.
Laden en lossen
De man is het er niet mee eens dat hij hiervoor een naheffingsaanslag parkeerbelasting krijgt. Volgens hem is er geen sprake van parkeren, maar van laden en lossen. Ter onderbouwing toont hij een kassabon met hetzelfde tijdstip als de naheffingsaanslag. De heffingsambtenaar vindt de naheffingsaanslag terecht opgelegd, omdat sprake was van parkeren.
Definitie van parkeren
Volgens de wet is parkeren het gedurende een aaneengesloten periode doen of laten stilstaan van een voertuig, anders dan de tijd die nodig is voor het onmiddellijk in- en uitstappen van personen of het onmiddellijk laden en lossen van zaken. Van onmiddellijk laden en lossen is alleen sprake bij het daadwerkelijk plaatsen van goederen in of het nemen van goederen uit het voertuig. Als een voertuig stilstaat gedurende de tijd dat iemand bezig is met het ophalen of afleveren van zaken, is geen sprake van onmiddellijk laden en lossen, maar van parkeren, ongeacht hoe lang of hoe kort het voertuig stilstaat.
Klein pakketje
Bij de beoordeling of sprake is van laden en lossen, is van belang of het stilstaan van een voertuig noodzakelijk is voor het onmiddellijk laden of lossen van zaken. Hierbij speelt de omvang of het gewicht van de zaken een rol. In dit geval ging het om een klein pakketje, een USB-adapter. Het ophalen van zo'n klein pakketje kwalificeert niet als laden en lossen. Het feit dat de man in de auto zat met de alarmlichten aan, verandert hier niets aan. Aangezien er geen parkeerbelasting is voldaan, is de naheffingsaanslag terecht opgelegd en is het beroep van de man ongegrond.
Werkgever mag verplichte kantoordagen invoeren
Een werkgever wil zijn werknemers verplichten om minimaal 40% van hun werktijd op kantoor aanwezig te zijn. De ondernemingsraad (OR) stemt niet in met dit nieuwe beleid. De werkgever stapt daarop naar de rechter om vervangende toestemming te vragen voor de invoering van het beleid. De rechter vindt het niet onredelijk om medewerkers te verplichten om 40% van hun werktijd op kantoor te zijn.
Verplicht op kantoor
De werkgever hanteert tot 2020 een beleid waarbij werknemers volledig op kantoor werken. Door de coronamaatregelen in 2020 moeten werknemers noodgedwongen thuiswerken. Na de pandemie start de werkgever in februari 2022 een pilot voor hybride werken, waarbij werknemers worden aangemoedigd om een deel van hun werktijd op kantoor door te brengen. Sinds 1 juli 2023 geldt een beleid dat werknemers aanmoedigt om ten minste 40% van hun werktijd op kantoor te zijn. Uit metingen blijkt echter dat over een periode van een jaar (derde kwartaal 2024 tot en met derde kwartaal 2025) slechts 27% van de werknemers deze aanbeveling opvolgt. Dit is voor de werkgever aanleiding om het beleid aan te passen naar een verplichting.
Redelijke balans
De werkgever stelt dat het verplichte beleid een redelijke balans biedt tussen kantoor- en thuiswerken. Het bevordert de bedrijfscultuur, onderlinge verbinding, opleiding en ontwikkeling, en effectieve samenwerking tussen teams. Omdat de vrijblijvende regeling niet werkt, is verplichte aanwezigheid een redelijk middel. De werkgever heeft het oorspronkelijke voorstel van 50-60% verplichte aanwezigheid al verlaagd naar 40% en een overgangsperiode van zes maanden ingesteld, inclusief een hardheidsclausule voor werknemers die in problemen komen. Ook wijst de werkgever op zijn beleidsvrijheid en instructierecht.
De OR vreest grote nadelen voor werknemers, zoals extra reistijd en -kosten, negatieve impact op zorgtaken en gezondheid. Een enquête onder werknemers toont aan dat 87,1% tevreden is met het huidige vrijblijvende beleid. Ook is de OR kritisch over de controle op aanwezigheid via netwerkgegevens, wat zij ziet als disproportioneel.
Redelijk belang
De rechter oordeelt dat de werkgever een redelijk belang heeft bij de verplichting om werknemers ten minste 40% van hun werktijd op kantoor te laten komen. Het is aannemelijk dat fysiek contact op kantoor bijdraagt aan onderlinge verbinding, opleiding, ontwikkeling en effectieve samenwerking. Omdat aanmoediging tot nu toe niet heeft gewerkt, is verplichte aanwezigheid een redelijk middel. De rechter weegt mee dat de werkgever beleidsvrijheid heeft en dat werknemers redelijke aanwijzingen moeten opvolgen.
De rechter stelt vast dat de werkgever voldoende oog heeft gehad voor de nadelen voor individuele werknemers door aanpassingen te doen, zoals de verlaging van het percentage en de invoering van een overgangsperiode en een hardheidsclausule. Wel moet de werkgever zorgen voor voldoende werkplekken. De rechter concludeert dat de OR in redelijkheid zijn instemming niet kon weigeren. De werkgever krijgt daarom vervangende toestemming om de beleidswijziging door te voeren.
Gratis werken toch belast
Een vrachtwagenchauffeur werkt in 2019 en 2020 bijna gratis voor de bv van zijn zoon en dochter. Hij is persoonlijk failliet en alles wat hij verdient gaat naar de curator. Daarom wil hij geen inkomen op eigen naam. De inspecteur belast hem toch voor ruim € 64.000 per jaar en legt een boete op van € 6.828. Het hof geeft de inspecteur gelijk over het inkomen, maar schrapt de boete.
Rijden voor de kinderen
De vrachtwagenchauffeur en zijn vrouw gaan in oktober 2016 failliet. Twee maanden later richten hun kinderen een bv op. De bv heeft een paardenpension, een mesthandel en een transporttak. De vader rijdt als chauffeur voor andere transportbedrijven. Ook maakt hij de facturen op en sluit hij de contracten af. In twee jaar krijgt hij in totaal maar € 5.176 loon. De bv stuurt de rekening voor zijn ritten zelf naar de klanten. In 2019 levert dat € 64.659 op, in 2020 zelfs € 201.001.
Geen loon, wel inkomen
De inspecteur vindt eerst dat de omzet eigenlijk van de vader is. Dat wijst het hof af. Iedereen wil juist dat het geld naar de bv gaat en zo is het ook geregeld. Toch is het chauffeurswerk een bron van inkomen. Hij doet mee in het zakenleven en zijn werk levert normaal gesproken geld op. Een gewone baan is het niet, want niemand geeft hem opdrachten. Het hof belast zijn werk daarom als resultaat uit overige werkzaamheden. Daarbij geldt dezelfde regel als voor ondernemers: wie familie bewust te goedkoop helpt, wordt belast alsof hij een normale prijs vraagt.
Familie gaat voor
De vader wijst op een oud arrest van de Hoge Raad. Wie een ander uit persoonlijke motieven iets gunt, wordt daar meestal niet voor belast. Maar datzelfde arrest maakt een uitzondering voor bijzondere gevallen. Dit is zo'n geval, zegt het hof. Het geld komt rechtstreeks uit zijn werk en hij laat het aan de bv van zijn kinderen. Hij zegt zelf dat hij voor een ander niet gratis zou werken. Een normale beloning voor zijn rol is volgens het hof ten minste € 70.000 per jaar. De correctie van de inspecteur is volgens het hof dus niet te hoog.
Wel inkomen, geen boete
De boete gaat wel van tafel. Het hof is van mening dat er sprake is van een pleitbaar standpunt. De rechtspraak zegt weinig over wanneer zo'n uitzondering van toepassing is. De vader mag daarom redelijkerwijs denken dat hij alleen het geld hoeft op te geven dat hij echt ontvangt.
Hof stelt eisen aan navordering na klikbrief
Wie voor een bestelbus geen bijtelling aangeeft, moet dat standpunt goed kunnen onderbouwen. Dat ondervond een hovenier die na een anonieme klikbrief te maken kreeg met een boekenonderzoek. De inspecteur mocht zelfs navorderen over een jaar waarin hij de aangifte ten onrechte automatisch had laten afhandelen, omdat de ondernemer te kwader trouw was.
Bus met bijrijdersbank
Volgens de hovenier is zijn bus door aard en inrichting nagenoeg uitsluitend geschikt voor goederenvervoer. Hij wijst op de grootte, het gewicht en het vuil. Het hof is niet onder de indruk. Op een foto van Marktplaats staat gewoon een bijrijdersbank. De verklaringen over die bank spreken elkaar tegen. Eerst is hij verwijderd, dan teruggeplaatst voor de verkoop en ten slotte juist nodig voor een collega die trilplaten tilt. De bijtelling (van € 7.249) blijft staan.
Klikbrief als nieuw feit
Over 2016 is de zaak eenvoudig. De aanslag volgt in oktober 2017 de aangifte en de klikbrief komt pas in december 2018. Het boekenonderzoek leert dat de rittenadministratie pas op 11 juli 2016 begint. Dat is een nieuw feit. Over 2017 ligt het anders. De klikbrief ligt dan al vijf maanden op het bureau. Toch laat hij de aangifte automatisch afhandelen. Dat is een ambtelijk verzuim en daarmee ontbreekt het nieuwe feit voor navordering.
Kwade trouw
Bij kwade trouw mag de inspecteur ook zonder nieuw feit navorderen. Volgens zijn eigen rittenregistratie rijdt de hovenier in 2017 minstens 744 kilometer privé. Hij weet dus dat hij een bijtelling moet aangeven. In bezwaar schrapt de inspecteur de vergrijpboete over 2017. Volgens de hovenier vervalt daarmee ook de kwade trouw. Het hof ziet dat anders. Een geschrapte boete staat een beroep op kwade trouw niet in de weg.
Liquidatie bv leidt tot navordering pensioen en stamrecht
Een dga liquideert in februari 2020 zijn bv, waarin een pensioenaanspraak in eigen beheer en een stamrecht aanwezig zijn. De bv heeft op dat moment een vordering van € 117.190 op de dga. In zijn aangifte 2020 vermeldt de dga geen inkomen uit stamrecht. De inspecteur stelt dat de dga het pensioen- en stamrecht heeft prijsgegeven. Omdat slechts € 117.190 daarvan voor verwezenlijking vatbaar is (door verrekening met de vordering), is alleen dat bedrag tot het inkomen gerekend. De inspecteur legt hiervoor een navorderingsaanslag op.
Nieuw feit
De dga stelt dat er geen sprake is van een nieuw feit dat navordering rechtvaardigt en dat de inspecteur eerder onderzoek had moeten doen. Ook vindt hij dat de berekende waarde van het pensioenrecht niet reëel is, omdat er geen geld meer in de bv zit. De rechtbank oordeelt dat de liquidatie van de bv een nieuw feit vormt, omdat de inspecteur pas na de vpb-aangifte van de bv over de benodigde informatie beschikte. De dga heeft de vereiste aangifte niet gedaan, omdat hij de waarde van het stamrecht niet heeft aangegeven. Hij was door zijn adviseur gewaarschuwd dat hij niet van de bv af kon vanwege het stamrecht, maar heeft ervoor gekozen de bv desondanks te liquideren. Hierdoor wordt de bewijslast omgekeerd en verzwaard. De inspecteur heeft de navorderingsaanslag op een redelijke schatting gebaseerd, welke de dga niet overtuigend heeft kunnen weerleggen.
Arbeidsongeschiktheid
Onder bepaalde voorwaarden kan een aanspraak op lijfrente geheel of gedeeltelijk worden afgekocht, zonder dat revisierente verschuldigd is. Een van die voorwaarden is dat de belastingplichtige langdurig arbeidsongeschikt is. De dga betoogt dat er ten onrechte geen rekening is gehouden met zijn arbeidsongeschiktheid, net zoals bij de afkoop van een lijfrente. De rechtbank volgt dit betoog niet. Er is hier geen sprake van 'afkoop', maar van 'prijsgeven'. De wettekst biedt geen ruimte voor de door de dga voorgestane ruime uitleg. Ook maakt hij niet aannemelijk dat de revisierente voor hem een buitensporige last vormt.
Vordering op kind geen banktegoed voor box 3
Een vrouw geeft in haar aangifte een aanzienlijk bedrag aan bezittingen aan, waaronder hypothecaire geldleningen aan haar kinderen. De inspecteur merkt deze aan als overige bezittingen, wat leidt tot een geschil over de juiste kwalificatie.
Bezittingen en de aanslag
De vrouw geeft voor 2021 een totaal van € 1,5 miljoen aan bezittingen op. Dit omvat onder meer twee hypothecaire geldleningen aan haar kinderen met een rente van 2,5% per jaar. De inspecteur stelt de definitieve aanslag vast, waarbij de vorderingen als overige bezittingen zijn aangemerkt met een rendement van 5,69%. De vrouw stelt dat de vorderingen als banktegoeden moeten worden gezien, omdat zij kenmerken bezitten van spaartegoed. Zij wijst daarbij op het lage risico, de zekerheid via het gevestigde hypotheekrecht, het niet aanwezig zijn van een winststreven en de regelmatige rente-inkomsten. Voor banktegoeden geldt in 2021 een rendement van 0,01%.
Geen deposito
Het hof oordeelt echter dat de vorderingen niet voldoen aan de definitie van een 'deposito' volgens de Wet op het financieel toezicht, waarnaar de Wet rechtsherstel box 3 verwijst. Een vergelijking met VvE-reservefondsen, die voor 2021 ook als overige bezittingen golden, gaat niet op. Ook is er geen sprake van verboden discriminatie, omdat het risicoprofiel en de onderhandelingsruimte bij vorderingen wezenlijk afwijken van banktegoeden.
Werkelijk rendement onbekend
Nu de vorderingen niet als banktegoed worden aangemerkt, betoogt de vrouw dat nader rechtsherstel moet worden geboden. De heffing zou hoger zijn dan het werkelijke rendement. Het hof oordeelt dat de vrouw dit niet aannemelijk maakt, omdat zij geen inzicht verschaft in de waardeontwikkeling van haar beleggingsportefeuille. Daarom faalt ook dit standpunt.
Stichting verantwoordelijk voor loonbelasting van verpacht restaurant
Een stichting huurt een pand waarin een restaurant is gevestigd. Op papier is het restaurant verpacht aan verschillende vennootschappen, waaronder een Engelse onderneming en een Nederlandse bv. Volgens de stichting zijn deze pachters verantwoordelijk voor de exploitatie en het personeel. Daarom meent de stichting dat zij geen werkgever is en dus geen loonheffingen hoeft af te dragen. De Belastingdienst denkt daar anders over en legt naheffingsaanslagen op tegen het anoniementarief.
Naheffing
Het hof stelt vast dat de stichting zelf de inkomsten uit het restaurant ontvangt en ook de lonen van het personeel betaalt. Bovendien is niet gebleken dat met de pachters een daadwerkelijke financiële afrekening heeft plaatsgevonden. Daarom acht het hof aannemelijk dat het restaurant feitelijk voor rekening en risico van de stichting wordt geëxploiteerd. De stichting is daardoor inhoudingsplichtig voor de loonheffingen van het personeel.
Anoniementarief
Daarnaast oordeelt het hof dat het anoniementarief terecht is toegepast. De loonadministratie van de pachters kan niet aan de stichting worden toegerekend. De stichting heeft geen eigen loonadministratie bijgehouden, waarin de relevante gegevens van de werknemers zijn opgenomen. Daardoor is sprake van nettoloonbetalingen aan anonieme werknemers.
Rechter mag een te late machtiging negeren
Een adviesbureau dient op 22 juli 2024 hoger beroep in tegen een naheffing van de belasting van personenauto's en motorrijwielen (bpm). Het adviesbureau stuurt een machtiging mee die al ruim drie jaar oud is. Het hof vraagt een machtiging van hooguit drie maanden oud en geeft het bureau daarvoor tot 3 september 2024. De nieuwe machtiging komt pas op 6 september binnen, zonder uitleg. Volgens de Hoge Raad heeft het hof de zaak daarom terecht laten liggen. Ook het Europese recht verandert daar niets aan.
Te laat is te laat
Het hof verklaart het hoger beroep niet-ontvankelijk. Het behandelt de zaak dus niet inhoudelijk. Het bureau gaat daartegen in verzet, een soort bezwaar bij hetzelfde hof. Dat verzet strandt, omdat het bureau geen reden geeft voor de vertraging. Bij de Hoge Raad gooit het bureau het over een Europese boeg. Iedereen heeft volgens het Handvest van de grondrechten van de EU recht op toegang tot de rechter. Het hof houdt volgens het bureau onnodig streng vast aan termijnen. Ook vraagt het bureau de Hoge Raad om vragen te stellen aan het Europese Hof van Justitie.
Wie zit aan tafel?
Alleen de belastingplichtige zelf mag tegen zijn aanslag procederen, maar hij mag zich wel laten vertegenwoordigen. Is die vertegenwoordiger geen advocaat, dan mag de rechter om een schriftelijke machtiging vragen. Een advocaat valt onder eigen beroepsregels en hoeft geen machtiging te overhandigen. De rechter mag daarbij om een recente machtiging vragen, zonder uit te leggen waarom. Komt die machtiging niet op tijd binnen, dan mag de rechter het beroep laten liggen. Voorwaarde is wel dat er een redelijke termijn is gegeven voor het herstellen van het gebrek en dat de vertraging niet te verontschuldigen is.
Europa helpt niet
Europa laat de procesregels grotendeels over aan de lidstaten. Die regels mogen alleen niet strenger zijn dan bij gewone Nederlandse zaken en mogen procederen niet praktisch onmogelijk maken. Volgens de Hoge Raad blijft de eis van een machtiging daarbinnen. Die eis zorgt ervoor dat alleen wie echt bevoegd is een zaak voert. Voor een professionele adviseur is een machtiging binnen een redelijke termijn bovendien goed te regelen. Vragen aan het Europese Hof zijn dus niet nodig.
Grenzen aan herstel ambtelijk verzuim gebruikelijk loon via LB
Een broer en zijn zus bezitten in 2020 ieder de helft van de aandelen in een bv. De zus verricht werkzaamheden voor de bv via haar eenmanszaak. De broer is dga en verricht zijn werkzaamheden voor de bv deels in loondienst en deels via zijn eenmanszaak. Op 24 december 2022 legt de inspecteur aan de zus een navorderingsaanslag IB 2020 op, maar daarin neemt hij geen gebruikelijk loon op.
Gebruikelijk loon
De inspecteur stelt vervolgens boekenonderzoeken in bij de bv naar de loonheffingen (LB) over 2019 en 2020. Uit deze onderzoeken blijkt dat het gebruikelijk loon van zowel de zus als de broer niet correct is vastgesteld. Voor de zus concludeert de inspecteur dat haar gebruikelijk loon € 34.125 bedraagt. Voor de broer concludeert hij dat zijn loon moet worden verhoogd met € 23.333 naar € 46.000. De bv krijgt een correctieverplichting opgelegd. Omdat zij daar niet aan voldoet, legt de inspecteur op 23 februari 2023 een naheffingsaanslag LB op aan de bv.
Ambtelijk verzuim bij zus
In de zaak van de zus stelt het hof vast dat de inspecteur een ambtelijk verzuim heeft begaan door het gebruikelijk loon niet mee te nemen in de navorderingsaanslag IB 2020. Vanaf dat moment is de inspecteur niet langer bevoegd om over dit gebruikelijk loon na te vorderen bij de zus. De naheffingsaanslag LB die de inspecteur vervolgens aan de bv oplegt, vormt een poging om dit alsnog te corrigeren. Het hof oordeelt dat de wet voorkomt dat de Belastingdienst een ambtelijk verzuim in de IB, waardoor navordering niet meer mogelijk is, via een omweg kan herstellen door alsnog een naheffingsaanslag LB op te leggen aan de inhoudingsplichtige, de bv.
Correctie bij broer
In de zaak van de broer oordeelt het hof dat de inspecteur wél bevoegd is om een naheffingsaanslag voor het aanvullende gebruikelijk loon op te leggen. Volgens het hof leidt het feit dat het gebruikelijk loon niet is gecorrigeerd in de aanslag van de broer niet automatisch tot een ambtelijk verzuim. De inspecteur mag uitgaan van de juistheid van de aangifte, tenzij daarover redelijke twijfel bestaat. Daarvan is in dit geval geen sprake.
Uitkeringen lijfrente terecht in box 1
Een man ontvangt uitkeringen uit meerdere lijfrenteverzekeringen. De inspecteur belast deze bedragen in box 1, wat leidt tot een geschil over de juiste fiscale behandeling. De man had een 'Hoogrentende Spaarpot Polis' en twee andere verzekeringen met een lijfrenteclausule. In 2019 ontvangt hij uitkeringen van € 49.119, € 21.968 en € 7.025. De inspecteur neemt deze bedragen op in box 1 van de inkomstenbelasting. De man is van mening dat de uitkeringen in box 3 belast moeten worden, omdat het beleggingsproducten betreft. Ook wil hij dat de saldomethode wordt toegepast, waardoor alleen het deel boven de betaalde premies wordt belast.
Box 1 en saldomethode
Het hof oordeelt dat de verzekeringen terecht in box 1 zijn belast. De 'Hoogrentende Spaarpot Polis' is een kapitaalverzekering met een lijfrenteclausule die onder het 'pre-Brede Herwaarderingsregime' valt. Volgens de wetgeving van vóór 2001, die nog steeds van toepassing is op deze oudere polis, wordt een afkoop van zo'n verzekering in box 1 belast. De man heeft de lijfrentetermijnen niet tijdig vastgesteld of omgezet in een kwalificerende lijfrente, waardoor de afkoopsom in box 1 valt. De twee andere verzekeringen zijn ook met een lijfrenteclausule afgesloten.
Omkeerregel
De heffing in box 1 over de uitkeringen is niet slechts een belastingnadeel. Het is een gevolg van de omkeerregel en het vormt een onderdeel van een heffingssysteem dat door de aanwezigheid van een daartegenoverstaand belastingvoordeel een zeker evenwicht vertoont. Dat voordeel bestaat in elk geval uit de belastingaftrek van de in eerdere jaren betaalde premies. Daar komt bij dat de waarde van de verzekeringen voorafgaand aan de afkoop niet tot belastingheffing in box 3 heeft geleid.
Saldomethode
De saldomethode houdt in dat alleen het deel van de uitkeringen, dat hoger is dan de betaalde premies, wordt belast. Deze methode kan echter niet worden toegepast als de premies in aftrek zijn gebracht of hadden kunnen worden gebracht. Voor de 'Hoogrentende Spaarpot Polis' toont de man niet aan dat hij de premies niet in aftrek heeft gebracht. Gezien het karakter van de verzekering is het waarschijnlijk dat dit wel is gebeurd. Voor de andere twee verzekeringen bevestigt de man zelf dat hij de premies in aftrek heeft gebracht.
Cashbonus ipv aandelenrechten: mag een voorziening?
Vijf werknemers krijgen van de Franse moedervennootschap van hun werkgever voorwaardelijke rechten op aandelen. Zij ontvangen die aandelen alleen als zij na vier jaar nog in dienst zijn én aan bepaalde prestatiedoelen voldoen. Voordat de voorwaarden zijn vervuld, vindt een overname plaats. De nieuwe eigenaar doet de werknemers een voorstel: lever de voorwaardelijke aandelenrechten in en ontvang daarvoor een cashbonus. De cashbonus is niet gekoppeld aan de aanwezigheid in het bedrijf, prestaties of andere voorwaarden. Alle werknemers accepteren dit aanbod. Daardoor krijgen zij uiteindelijk geen aandelen, maar een bonus van in totaal ruim € 630.000, uit te betalen in 2016 en 2018. Achteraf blijkt dat bij geen van de vijf werknemers zou zijn voldaan aan de voorwaarden om de rechten op aandelen onvoorwaardelijk te doen worden.
Voorziening
De Nederlandse werkgever wil deze toekomstige kosten al in 2015 verwerken door een fiscale voorziening te vormen. De inspecteur wijst dit verzoek af. Volgens hem valt de regeling onder de wettelijke aftrekbeperking voor aandelen- en optieregelingen. Die bepaling voorkomt dat een onderneming de kosten van aan werknemers toegekende aandelen of optierechten van de winst aftrekt. Volgens de inspecteur maakt het daarbij niet uit dat de rechten nog onder voorwaarden zijn toegekend.
Aftrekbeperking
De Hoge Raad ziet dat anders. Volgens de Hoge Raad ontstaat pas een daadwerkelijk aandelen- of optierecht als aan de opschortende voorwaarden is voldaan. Zolang dat niet gebeurt, kunnen werknemers hun rechten niet afdwingen. In deze zaak worden de voorwaardelijke rechten al eerder ingeruild voor een cashbonus. De voorwaarden worden dus nooit vervuld. Daardoor ontstaat fiscaal gezien nooit een aandelen- of optierecht waarop de aftrekbeperking van toepassing is.
Cashbonus
De cashbonus is daarom geen aandeelhouderslast die niet aftrekbaar is, maar een gewone ondernemingsuitgave. De werkgever mag hiervoor een voorziening vormen en die ten laste van de winst brengen.
Tariefmaatregel op doorbetaald pensioen is geen discriminatie
Een belastingplichtige en zijn echtgenote gaan in 1992 uit elkaar. Hij betaalt zijn ex in 2020 en 2021 elk jaar € 4.078 uit zijn ouderdomspensioen. Die betalingen zijn aftrekbaar, maar door de tariefmaatregel niet tegen het hoogste tarief. Wie vanaf 1 mei 1995 scheidt van zijn echtgenoot heeft daar in de regel geen last van, want dan betaalt het pensioenfonds rechtstreeks aan de ex-echtgenoot. Het hof ziet in dat verschil discriminatie en schrapt de extra heffing. De Hoge Raad oordeelt dat het om ongelijke gevallen gaat, zodat de hogere heffing blijft staan.
Verrekenen onder Boon/Van Loon
De Wet verevening pensioenrechten bij scheiding (Wet VPS) is op 1 mei 1995 in werking getreden en geldt door het overgangsrecht niet voor eerdere scheidingen. Daarvoor gelden de regels uit het arrest Boon/Van Loon uit 1981. De belastingplichtige ontvangt het volledige pensioen zelf en verrekent een afgesproken deel met zijn ex-echtgenote. De inspecteur staat op die betalingen de aftrek voor onderhoudsverplichtingen toe. Tegelijk past hij de tariefmaatregel toe, waardoor het voordeel beperkt blijft tot het tarief van de tweede schijf.
Hof grijpt in
Onder de hoofdregel van de Wet VPS heeft de ex-echtgenoot een eigen recht op uitbetaling tegenover het pensioenfonds. Er is dan geen aftrekpost en dus ook geen tariefmaatregel. Het hof ziet daarin strijd met het discriminatieverbod. Beide regimes verdelen pensioenrechten tussen scheidende echtgenoten en berusten op de verzorgingsgedachte. Een rechtvaardiging voor het verschil ziet het hof niet. Het hof laat de tariefmaatregel buiten toepassing, waarna de staatssecretaris in cassatie gaat.
Geen gelijke gevallen
De Hoge Raad stelt voorop dat de wetgever op fiscaal gebied een ruime beoordelingsvrijheid heeft bij de vraag of gevallen gelijk zijn. Beslissend is het doel van de tariefmaatregel en dat richt zich op aftrekposten. Onder de Wet VPS heeft de pensioengerechtigde voor het verevende deel geen aftrekpost. Dat deel hoort niet tot zijn belastbare inkomen. Ook vanuit het stelsel van de wet zijn de gevallen dus niet gelijk.
Verzorging telt niet
Dat beide regimes de verzorging van de ex-echtgenoot vooropstellen, verandert dat niet. Het gaat hier om de aftrek bij degene die doorbetaalt, niet om de fiscale positie van de ontvanger. Ten overvloede oordeelt de Hoge Raad dat hetzelfde ook geldt voor wie na 1 mei 1995 gescheiden is, maar bij uitzondering niet verevent. De uitspraak van de rechtbank blijft staan.
Niet ingehouden loonheffing hoort ook niet bij het genoten loon
Een dga geeft over 2023 een loon van € 29.880 aan, met € 7.442 aan ingehouden loonheffing. Zijn bv draagt die loonheffing echter nooit af en de inspecteur verrekent daarom niets. De dga kan niet bewijzen dat de loonheffing wel is ingehouden. Toch krijgt hij deels gelijk, omdat de inspecteur niet kan aantonen dat de dga het bedrag op een andere manier heeft genoten. De rechtbank verlaagt het belastbaar inkomen daarom met € 7.442 naar € 22.438.
Loonheffing op papier
De dga is bestuurder en enig aandeelhouder van een bv. Na een aanmaning volgt zijn aangifte IB pas op 7 oktober 2024. De aanslag van 11 januari 2025 volgt de aangifte, maar de inspecteur zet de voorheffing op nul. De inspecteur wil de bewijslast omkeren. De rechtbank weigert dat. De aangifte was weliswaar te laat, maar ruim voordat de aanslag werd opgelegd. De inspecteur kan en moet er dan rekening mee houden. Daarom gelden de normale bewijsregels.
Inhouding
Inhouden betekent het administratief afzonderen van een deel van het brutoloon om het af te dragen. Afdracht is geen voorwaarde. Voor die afzondering heeft de dga alleen zijn eigen verklaring. De administratie van de bv is in beslag genomen. Volgens de rechtbank had hij met bankafschriften, loonstroken of back-ups van de externe loonadministrateur toch een begin van bewijs kunnen leveren. Ook een beroep op de schijn van inhouding strandt. Die leer ziet volgens de rechtbank vooral op werkgevers en werknemers die los van elkaar staan, en dat is hier niet het geval.
Niet genoten
Dan rest de vraag of de dga het bedrag toch heeft genoten. Normaal gebeurt dat door de inhouding zelf. Volgens een arrest van de Hoge Raad uit 2016 moet de inspecteur bewijzen dat het bedrag op een andere manier aan de werknemer ten goede is gekomen. De inspecteur stelt daar niets over. Het bedrag van de loonheffing hoort daarom niet tot het belastbaar inkomen. De dga heeft geen recht op verrekening, maar betaalt ook geen belasting over loon dat hij niet heeft genoten.
Te laat
In een nader stuk stelt de inspecteur dat het bedrag aan loonheffing ontbrekend gebruikelijk loon is. Om die reden dient het alsnog belast te worden. De rechtbank acht het beroep op interne compensatie in strijd met de goede procesorde. Het standpunt van de inspecteur is pas op de zitting duidelijk geworden.
Loods bij de woning op kosten van de bv is een winstuitdeling
Een dga is indirect enig aandeelhouder van een bv die tot 2014 een tankstation en wasstraat exploiteert op zijn privéperceel. Daarna ligt die locatie stil door een conflict met de gemeente. Vanaf augustus 2015 verrijst bij zijn woning een loods zonder vergunning. De facturen voor beton, kozijnen, platen en bouwwerkzaamheden komen in de boekhouding van de bv terecht, geactiveerd op de balans. Tijdens een bedrijfsbezoek in juni 2019 vertelt de dga dat hij de loods ook privé gebruikt. Dat gesprek leidt tot een boekenonderzoek.
Twee verhalen
In beroep vertelt de dga iets anders. De loods is volgens hem alleen bedoeld om een nieuwe wasstraat voor de bv voor te bereiden. De loods is demontabel en kan naar de oude locatie worden verhuisd, zodra de gemeente meewerkt. Het hof gelooft de eerste verklaring, want de twee zijn niet met elkaar te rijmen. De loods dient alleen voor eigen gebruik. Een zakelijke grondslag ontbreekt. Beide partijen zijn zich van de bevoordeling bewust en de bv heeft voldoende reserves. Het hof ziet zelfs een patroon waarin de dga de bv voor persoonlijke doeleinden inzet.
Het hele bedrag
Volgens de dga gaan alleen de facturen van € 17.000 en € 8.000 over de loods. Het hof volgt dat niet. Alle facturen dateren uit dezelfde periode en foto's tonen dat er destijds geen ander bouwwerk was. De dga bespaart kosten die hij had moeten dragen, inclusief btw. Het voordeel is dus het volledige bedrag. Verrekening met de rekening-courant faalt, omdat de kosten op de balans staan.
Verzekeringsplicht bestuurders door ongelijk aandelenbezit
Een aantal radiologen zette in 2014 hun maatschap om in een vennootschap, waarin elke radioloog aandeelhouder, bestuurder en werknemer is. Het aandelenbezit volgt de omvang van het dienstverband, dat varieert van 0,55 tot 1 fte. Vooraf bevestigt de inspecteur schriftelijk dat de radiologen als directeur-grootaandeelhouder (dga) niet verzekerd zijn voor de werknemersverzekeringen, gezien het gelijke stemrecht en hun positie als statutair bestuurder. De brief bevat een voorbehoud: de toezegging vervalt bij relevante wijzigingen in regelgeving.
Stemrecht of kapitaal
Tot en met 2015 is een gelijk of nagenoeg gelijk aantal stemmen genoeg om onder de verzekeringsplicht voor de werknemersverzekeringen uit te komen. Vanaf 2016 telt echter niet meer het stemrecht, maar het aandeel in het kapitaal. De Regeling aanwijzing directeur-grootaandeelhouder 2016 bepaalt dat de bestuurders samen alle aandelen moeten bezitten en een gelijk of nagenoeg gelijk deel van het kapitaal moeten vertegenwoordigen. Dat aandeel loopt bij de radiologen uiteen van 1,43 tot 2,60%. De inspecteur beslist dat de radiologen vanaf 1 januari 2016 verzekerd zijn en dat de vennootschap vanaf dan premies verschuldigd is.
Economisch belang beslist
De vennootschap wil een materiële toets. De radiologen werken volgens haar nevengeschikt samen, net als maten, en het verschil in aandelen komt alleen voort uit hun aanstelling. Het hof geeft de inspecteur gelijk. De radiologen met het grootste belang hebben ruim 1,8 keer zoveel aandelen als die met het kleinste belang. Van een nagenoeg gelijk deel van het kapitaal is dan geen sprake. Dat de verdeling de arbeidsinzet van de radiologen volgt, doet er niet toe. Ook de nevengeschikte samenwerking maakt geen verschil. De regeling sluit, ook volgens de toelichting, uitdrukkelijk aan bij het economische belang dat uit het aandelenbezit blijkt.
Btw op verdedigingskosten bij corruptieonderzoek is aftrekbaar
Een internationale moedermaatschappij schakelt advocaten en adviseurs in wanneer autoriteiten in het Verenigd Koninkrijk, Frankrijk en de Verenigde Staten onderzoek doen naar omkoping binnen het concern. De juridische kosten bedragen bijna € 300 miljoen, met ruim € 60 miljoen aan btw. De vennootschap trekt die btw pro rata af. De inspecteur weigert een deel van de aftrek en legt over 2016 tot en met 2019 naheffingsaanslagen op. De rechtbank vernietigt de naheffingen, omdat de kosten de economische activiteiten van de vennootschap veiligstellen.
Schikking van miljarden
De autoriteiten verdenken het concern van omkoping via tussenpersonen bij het binnenhalen van orders. In januari 2020 treft de vennootschap schikkingen om strafvervolging te voorkomen en betaalt zij omgerekend ongeveer € 3,6 miljard. De juridische kosten zien op bijstand bij de onderzoeken, het afwenden van vervolging en een beter compliance- en ethiekprogramma. De vennootschap belast kosten door aan de commerciële divisie van het concern. Dat de btw op de compliancekosten aftrekbaar is, staat niet ter discussie.
Verboden handelingen?
De inspecteur vindt de btw op de onderzoeks- en advocaatkosten niet aftrekbaar. Volgens hem hangen die kosten rechtstreeks samen met omkoping en corruptie, die in de Europese Unie verboden zijn. Hij beroept zich primair op de arresten Einberger en Happy Family van het HvJ. Subsidiair sluit hij de btw op bijstand aan werknemers uit via het BUA. De vennootschap stelt dat de doorbelasting een belaste dienst aan de commerciële divisie is, zodat alle btw aftrekbaar is. Verder ziet zij de kosten als algemene kosten.
Twee standpunten sneuvelen
De rechtbank legt de bewijslast voor de verboden handelingen bij de inspecteur en de inspecteur slaagt hier niet in. De schikkingen en het betaalde bedrag zijn onvoldoende. Zelfs met dat bewijs is de aftrek niet zonder meer uitgesloten, want de Europese arresten gaan over niet goed vergelijkbare situaties. Ook het standpunt van de vennootschap strandt. Een doorbelasting van kosten is op zichzelf geen belaste dienst. De overeenkomsten met de commerciële divisie zijn achteraf opgesteld en de vennootschap geeft de kosten zelf aan als algemene kosten.
Vervolging raakt de onderneming
Volgens de vennootschap moet de bijstand aan werknemers hen vrijuit laten praten, in het belang van het interne onderzoek en de schikkingen. De rechtbank vindt die verklaring geloofwaardig en ziet het persoonlijke voordeel van de werknemers als ondergeschikt, zodat het BUA buiten toepassing blijft. Een strafvervolging kan de exportkredieten, vergunningen en nieuwe orders van het concern raken en zelfs zijn voortbestaan. De kosten dienen dus de algemene economische activiteiten van de vennootschap.

Kabinet presenteert fiscale wijzigingen box 3, koopkracht en sociale zekerheid
Het kabinet heeft een aangepast begrotingsvoorstel naar de Tweede Kamer gestuurd. De voorstellen omvatten aanpassingen in box 3, box 2 en de sociale zekerheid.
Vermogenswinstbelasting
Het kabinet kiest voor een structurele oplossing in box 3 door over te stappen op een vermogenswinstbelasting, waarbij winst wordt belast bij uitkering in plaats van op papier. Dit moet het belastingstelsel beter laten aansluiten bij de economische werkelijkheid.
- Vanaf 2027: Het heffingsvrije vermogen in box 3 wordt teruggebracht naar het niveau van 2020, namelijk € 30.846. Ook wordt het forfait voor overige bezittingen, inclusief huurinkomsten en voordelen uit eigen gebruik van onroerende zaken, met 1,5 procentpunt verhoogd.
- Vanaf 2028: De vermogenswinstbelasting wordt uitgebreid naar alle financiële instrumenten, zoals aandelen, obligaties en opties. Dit betekent dat voor ongeveer 90% van het vermogen met waardeontwikkeling in box 3 een vermogenswinstbelasting geldt. Vanaf dit jaar geldt ook een heffingsvrij resultaat van € 1.000.
- Vanaf 2030: De overstap naar een volledige vermogenswinstbelasting voor alle vermogensbestanddelen.
Ter dekking van deze voorstellen wordt het hoge tarief in box 2 vanaf 2027 tijdelijk verlaagd naar 29,2% voor vier jaar. Dit moet ondernemers stimuleren om meer winst uit hun bedrijf op te nemen. Daarnaast wordt de mogelijkheid om uit een eigen bv te lenen in vijf stappen van € 80.000 beperkt van € 500.000 naar € 100.000, met uitzondering van leningen voor een eigen woning.
Koopkracht en sociale zekerheid
Om de koopkracht te stimuleren en werken meer te laten lonen, neemt het kabinet aanvullende maatregelen. De arbeidskorting wordt minder verhoogd, namelijk met € 133 in plaats van € 173. De inkomensgrens voor het toptarief wordt verhoogd van € 78.426 naar € 80.578. Wat betreft de sociale zekerheid zijn de eerder voorgenomen bezuinigingen op arbeidsongeschiktheids- en werkloosheidsuitkeringen voor dit jaar van tafel. Het kabinet wil met werkgevers en vakbonden een sociaal akkoord sluiten over hervormingen van deze uitkeringen.
Overige voorstellen
Andere voorstellen en gespreksthema's zijn onder meer:
- Verlaging van de accijns op benzine en diesel in 2027 en 2028 met in totaal € 2,1 miljard.
- Verlaging van de vliegbelasting.
- Extra investeringen in (regionale) infrastructuur.
- Een fiscale investeringsreserve voor de agrarische sector.
- Tijdelijke verlaging van de vrachtwagenheffing en motorrijtuigenbelasting voor bestelauto's.
- Gesprekken met de oppositie over medisch-ethische vraagstukken, migratie, het stikstofpakket en zorgfraude.
Wtta: nieuwe regels voor het uitlenen van personeel
De Wet toelating terbeschikkingstelling van arbeidskrachten (Wtta) bepaalt dat bedrijven alleen nog werknemers mogen uitlenen als zij daarvoor een toelating hebben. Met deze wet wil de overheid misstanden op de uitleenmarkt tegengaan. De Wtta treedt op 1 januari 2027 in werking. Vanaf 1 januari 2028 handhaaft de Nederlandse Arbeidsinspectie op de toelatingsplicht.
Voor wie geldt de Wtta?
De wet geldt voor uitleners. Dat zijn bedrijven die tegen vergoeding werknemers ter beschikking stellen om onder toezicht en leiding van een ander werk te verrichten. Hieronder vallen onder meer:
- uitzendbureaus;
- detacheerders;
- payrollbedrijven;
- bedrijven die incidenteel personeel uitlenen.
Daarnaast geldt de Wtta voor inleners, oftewel bedrijven die personeel inhuren.
Uitleners
Het normenkader van de Wtta is verplicht. Daarbij wordt niet alleen gekeken naar de financiële en administratieve betrouwbaarheid van een onderneming, maar ook naar de manier waarop zij met werknemers omgaat. Uitleners mogen alleen personeel uitlenen als zij een toelating of een ontheffing hebben. Om hiervoor in aanmerking te komen, moeten zij vooraf aantonen dat zij aan het normenkader voldoen. Ook krijgen zij te maken met periodiek toezicht en controles.
Daarnaast moeten uitleners:
- een waarborgsom van € 100.000 storten;
- een Verklaring Omtrent het Gedrag (VOG) overleggen.
Inleners
Hoewel de Wtta zich vooral richt op bedrijven die personeel uitlenen, krijgen ook bedrijven die personeel inhuren te maken met nieuwe verplichtingen en verantwoordelijkheden. Vanaf 1 januari 2028 mogen zij alleen nog werknemers inlenen van uitleners met een toelating of ontheffing van de Nederlandse Autoriteit Uitleenmarkt (NAU), tenzij een wettelijke uitzondering geldt. Daarnaast moeten inleners uiterlijk vóór de start van de werkzaamheden vastleggen via welke uitlener personeel wordt ingezet. Deze verplichting geldt ook bij doorlening. Verder zijn inleners verantwoordelijk voor het tijdig verstrekken van de arbeidsvoorwaarden aan de uitlener.
Waadi-register wordt Wtta-register
Op 1 januari 2028 gaat het Waadi-register van de Kamer van Koophandel (KVK) over naar het openbare Wtta-register van de NAU. Hierdoor vervalt voor uitleners de verplichting om een Waadi-registratie in het Handelsregister op te nemen. Ook de huidige Waadi-check voor inleners via de website van de KVK verdwijnt. Inschrijving in het Handelsregister van de KVK blijft wel verplicht.
Bedrijf met kleine winsten blijft een onderneming
Een man is vennoot in een vof die akkerbouw bedrijft. De inspecteur vindt het bedrijf te klein en rekent het aandeel tot het vermogen in box 3. Hij telt veertien jaar resultaten op en komt uit op een negatief totaal. Het hof wijst dat af, want de bron moet per jaar worden beoordeeld en niet over een reeks jaren. De vof houdt haar onderneming.
Van vee naar akkerbouw
Na het overlijden van hun vader zetten de drie kinderen in 2009 zijn bedrijf voort. Wel schakelen zij over van veeteelt op akkerbouw. Sinds 2019 verpacht de vof ruim twee hectare voor ongeveer € 3.335 per jaar en verkoopt zij gras voor € 2.750, plus € 960 voor kunstmest. Na het verliesjaar 2020 volgen winsten van € 924, € 1.511 en € 718.
Drie eisen, één geschilpunt
Van een bron van inkomen is pas sprake als iemand deelneemt aan het economische verkeer, voordeel beoogt en dat voordeel redelijkerwijs kan verwachten. De eerste twee staan niet ter discussie. Het gaat alleen om de derde eis: de objectieve voordeelsverwachting. Die vraagt niet om een lonend bedrijf, een minimale omvang of een bepaald rendement. Voldoende is dat redelijkerwijs voordeel valt te verwachten, hoe bescheiden ook. Winsten van een paar honderd euro zijn winsten.
De bewijslast keert
Sinds 2003 geeft de belastingplichtige het aandeel aan als winst uit onderneming. Tot 2019 volgt de inspecteur de aangiften. Wie daar na vijftien jaar op terugkomt, moet zelf aannemelijk maken dat de bron verdwenen is. Daarvoor telt de inspecteur zijn gecorrigeerde resultaten over veertien jaar op. De pachtopbrengsten laat de inspecteur weg: die komen van grond die de vof niet meer zelf bewerkt en die volgens het pottenbakkersarrest ondernemingsvermogen blijft, maar niets zegt over de activiteiten. Volgens de inspecteur eist de wet een positieve totaalwinst.
Optellen mag niet
Het hof gaat daar niet in mee. De eis van een positieve totaalwinst berust op een onjuiste lezing van de wet. De toets vindt in beginsel per jaar plaats. De gekozen periode is te lang en arbitrair en daarin wisselen negen positieve en vijf negatieve jaren elkaar af. De gras- en kunstmestvergoedingen tellen mee als omzet en ook zonder de pacht zijn de resultaten niet zo mager dat de voordeelsverwachting verdwijnt. Akkerbouw leidt naar haar aard al snel tot een onderneming en laat nu eenmaal wisselende resultaten zien. Een reeks magere jaren zegt dus weinig over het jaar dat op tafel ligt. Het areaal is niet te klein voor een levensvatbaar bedrijf.
Tijdige aangifte erfbelasting voorkomt rente alleen bij een juiste aangifte
Een erfgename stelt dat zij geen belastingrente verschuldigd is over de te betalen erfbelasting. De aangifte is immers tijdig ingediend en de inspecteur heeft daarna ruim twee jaar laten verstrijken voordat hij een aanslag oplegt. Daarnaast wijst zij erop dat het werkelijke rendement op het vermogen ongeveer 1% bedraagt, terwijl de rente oploopt tot 7,5%. De inspecteur houdt voet bij stuk. De wettelijke uitzondering geldt alleen als de aanslag overeenkomt met de aangifte. Daarvan is hier geen sprake.
Een te laag saldo
De aangifte is in december 2022 de deur uitgegaan en vermeldt een zuiver saldo van de nalatenschap van € 1,6 miljoen. Het erfdeel van de vrouw is goed voor ruim € 16.000 erfbelasting. Correspondentie met haar gemachtigde levert vanaf mei 2024 een heel ander beeld op. Het zuivere saldo komt uit op bijna € 2,3 miljoen en ook de erfdelen worden anders vastgesteld. De aanslag, met € 11.000 belastingrente, volgt in april 2025.
Alleen bij een gevolgde aangifte
De rechtbank volgt de inspecteur. Bij een aanslag erfbelasting wordt rente berekend vanaf acht maanden na het overlijden. De uitzonderingen in de wet zien uitsluitend op een aanslag die overeenkomstig de aangifte wordt vastgesteld. In deze zaak wijkt de aanslag op meerdere punten af. Dat de aangifte tijdig binnen is, doet daar niets aan af. Ook het verwijt dat de inspecteur niet binnen drie maanden een aanslag oplegt, treft geen doel. Die termijn is een streven. De wet geeft hem drie jaar. De belastingrente komt niet voort uit traagheid bij de Belastingdienst, maar uit fouten in de aangifte zelf. Wie het saldo en de erfdelen meteen goed vaststelt, houdt de teller op nul.
Lening met lage rente blijkt te hoog gewaardeerd
Een financieringsvennootschap krijgt binnen het concern een vordering van $ 207,7 miljoen op een werkmaatschappij in Kazachstan. De rente ligt ver onder de marktrente en de werkmaatschappij hoeft pas in 2031 iets te betalen. Als de vennootschap in 2018 naar Hongarije verhuist, claimt zij op die vordering een verlies van $ 37,6 miljoen. Het hof vindt dat verlies niet aftrekbaar. De vordering had vanaf het begin voor een lager bedrag op de balans moeten staan en dan is er bij vertrek geen verlies.
Minder waard dan op papier
De waarde van een vordering is niet altijd gelijk aan de nominale waarde. Stel dat iemand belooft je over vijftien jaar € 100 terug te betalen, zonder rente. Een koper betaalt daar vandaag flink minder voor, want elders levert zijn geld rente op. Die lagere prijs heet de contante waarde. De werkmaatschappij betaalt 0,1 procentpunt boven het interbancaire tarief, terwijl partijen een opslag van 2,75 procentpunt zakelijk vinden. Betalen hoeft pas op 1 februari 2031. De contante waarde van de vordering is daardoor fors minder dan $ 207,7 miljoen.
Afrekenen bij vertrek
De vennootschap zet de vordering toch voor het volle bedrag op haar balans. Voor de Belastingdienst telt zij elk jaar een zakelijke rente bij haar winst. Op 25 juli 2018 verhuist haar feitelijke leiding naar Hongarije. Bij zo'n vertrek moet er worden afgerekend alsof de vennootschap haar bezittingen verkoopt tegen de werkelijke waarde. Voor de vordering is dat $ 170,1 miljoen. Het verschil met de balanswaarde neemt de vennootschap als verlies. De inspecteur weigert de aftrek.
Meteen de lagere waarde
Volgens het hof verkrijgt de vennootschap de vordering op 9 december 2016 door een overdracht binnen het concern. Een nieuwe bezitting hoort op de balans voor haar werkelijke waarde. Hier is dat de contante waarde. Doorslaggevend is dat vóór 2031 niets opeisbaar is. Daardoor staat al bij de verkrijging vast hoeveel rente de vennootschap misloopt. Elk jaar groeit de waarde daarna richting het volle bedrag, en die groei telt als winst.
Fout alsnog hersteld
De vordering staat dus sinds 2016 te hoog op de balans. Zo'n balansfout mag de inspecteur herstellen in het oudste jaar dat nog openstaat. Hier is dat 2018: over 2017 heeft hij na de rechtbankuitspraak geen belang bij hoger beroep. Op 1 januari 2018 staat de vordering daarom voor de contante waarde van $ 166,5 miljoen op de balans. Met een waarde van $ 170,1 miljoen bij vertrek is er dus geen verlies.
Vanaf november extra toeslag van € 2 voor pakketjes van buiten de EU
Vanaf 1 november 2026 moeten importeurs een afhandelingsvergoeding gaan betalen op e-commercezendingen die van buiten de EU aan een consument in de EU worden verzonden. Deze vergoeding bedraagt € 2 per productcategorie, ongeacht de waarde van de zending. Dat betekent dat de afhandelingsvergoeding ook wordt geheven op producten die een waarde hebben van meer dan € 150.
Invoerrechten
Voor zendingen tot en met € 150 heft de Douane sinds 1 juli 2026 invoerrechten. Het gaat om € 3 invoerrechten per productcategorie. Voor zendingen van meer dan € 150 hangt de hoogte af van de totale kosten, waar het product van gemaakt is en waar het vandaan komt.
Aanpassingen IB particulieren en box 2
Specifieke zorgkosten
De regeling aftrek van uitgaven voor specifieke zorgkosten zal worden afgeschaft per 2028. Er komt geen overgangsrecht voor negatieve persoonsgebonden aftrek die samenhangt met de aftrek van uitgaven voor specifieke zorgkosten. Dit betekent dat een teruggave of nagekomen betaling, die na 1 januari 2028 wordt ontvangen voor eerder afgetrokken zorgkosten, niet meer leidt tot een negatieve persoonsgebonden aftrek.
Aftoppingsgrens pensioen
Sinds 1 januari 2015 is het inkomen, waarover aanvullend pensioen of een lijfrente kan worden opgebouwd, gemaximeerd. De zogenoemde aftoppingsgrens wordt jaarlijks geïndexeerd. In 2026 bedraagt de aftoppingsgrens € 137.800. In 2025 en 2026 is de aftoppingsgrens niet geïndexeerd. Voorgesteld wordt om ook in de jaren 2027 tot en met 2032 geen indexatie toe te passen op de aftoppingsgrens.
Verkrijgingsprijs bij zetelverplaatsing
Als de werkelijke leiding van een vennootschap wordt verplaatst naar Nederland (zetelverplaatsing), ontstaat voor de in het buitenland woonachtige aanmerkelijkbelanghouder een buitenlandse belastingplicht voor de inkomstenbelasting. Dit leidt ertoe dat over reguliere voordelen en over vervreemdingsvoordelen in Nederland inkomstenbelasting in box 2 is verschuldigd.
Op basis van de huidige wettekst kan het standpunt ingenomen worden dat de verkrijgingsprijs vastgesteld moet worden op de (historische) tegenprestatie bij verkrijging van het aanmerkelijk belang. Om dit te voorkomen wordt voorgesteld om de verkrijgingsprijs bij zetelverplaatsing vast te stellen op de waarde in het economische verkeer van het aanmerkelijk belang op dat moment. Hierdoor wordt alleen een waardestijging of een waardedaling die plaatsvindt na de zetelverplaatsing tot het inkomen uit box 2 gerekend.
Vererfd ab en fictief regulier voordeel
Bij een vererfd aanmerkelijk belang kan onder voorwaarden gebruik worden gemaakt van een faciliteit waardoor reguliere voordelen die binnen 24 maanden na overlijden worden ontvangen, niet direct in box 2 worden belast. Deze faciliteit kan ongewenst uitpakken bij een fictief regulier voordeel uit de Wet excessief lenen bij de eigen vennootschap. Voorgesteld wordt dat de faciliteit voor een vererfd aanmerkelijk belang niet kan worden toegepast op dit fictieve voordeel. Bovendien voorkomt de maatregel dubbele heffing. Zonder uitsluiting kan het maximumbedrag van € 500.000 niet worden verhoogd, waardoor bij een ongewijzigde schuld in een volgend jaar opnieuw een fictief regulier voordeel ontstaat.
Aanpassingen ondernemingen
Afschaffen startersaftrek
De startersaftrek is een regeling in de inkomstenbelasting waardoor een ondernemer, die minder dan vijf jaar ondernemer is (starter), onder voorwaarden maximaal drie jaar recht heeft op een extra aftrekpost van maximaal € 2.123. De startersaftrek wordt per 1 januari 2027 verlaagd tot € 10 en per 1 januari 2028 volledig afgeschaft. In het verlengde hiervan wordt in 2028 ook de regeling willekeurige afschrijving starters afgeschaft.
Startersaftrek bij arbeidsongeschiktheid
Verder wordt voorgesteld om per 1 januari 2029 de startersaftrek bij arbeidsongeschiktheid af te schaffen. De regeling is bedoeld voor ondernemers die niet aan het urencriterium van 1.225 uur voldoen, maar wel aan het verlaagde urencriterium van 800 uur. Op dit moment is de aftrek in het eerste jaar maximaal € 12.000, in het tweede jaar maximaal € 8.000 en in het derde jaar maximaal € 4.000.
Versoberen en afschaffen meewerk- en stakingsaftrek
Naar verwachting worden per 2027 de meewerkaftrek en stakingsaftrek eerst met 75% versoberd en per 2030 afgeschaft. De meewerkaftrek is een regeling waardoor IB-ondernemers, van wie de partner onbetaald in de onderneming meewerkt, minder belasting over hun winst hoeven te betalen. De hoogte van de meewerkaftrek is gekoppeld aan het aantal door de partner gewerkte uren. De stakingsaftrek zorgt ervoor dat IB-ondernemers, die stoppen met hun onderneming, over een deel van de daarbij behaalde winst geen belasting hoeven te betalen. De stakingsaftrek bedraagt op dit moment € 3.630. Dat wordt € 908 in 2027.
Verhogen aftrekpercentage EIA
Het aftrekpercentage van de energie-investeringsaftrek (EIA) wordt per 1 januari 2027 verhoogd van 40% naar 45,5%. Hiermee wordt het financieel aantrekkelijker voor bedrijven om investeringen te doen in energiebesparende maatregelen of duurzame energie. Hiermee probeert het kabinet om de verduurzaming te versterken en de afhankelijkheid van energie uit het buitenland te verminderen.
Afschaffen bosbouwvrijstelling
De bosbouwvrijstelling is een regeling die de voordelen uit bosbedrijf vrijstelt van inkomsten- resp. vennootschapsbelasting. Het kabinet stelt voor de bosbouwvrijstelling per 1 januari 2029 af te schaffen, zonder enige vorm van overgangsrecht.
Doelstelling van de bosbouwvrijstelling is het bevorderen van het behoud en de aanleg van bossen door bosbedrijven. De bosbouwvrijstelling is volgens recent onderzoek niet doeltreffend en niet doelmatig. Bosbouwbedrijven zijn niet of weinig winstgevend. Het gebruik van de vrijstelling door bosbouwbedrijven is daarom beperkt. Vooral niet-bosbouwbedrijven met een beperkt bosbezit maken gebruik van de regeling. Afschaffing maakt het belastingstelsel eenvoudiger Een deel van de opbrengst van het afschaffen van de bosbouwvrijstelling zal worden besteed aan natuurbeleid via de begroting van het Ministerie van LVVN.
MKB-forfait innovatiebox
De vennootschapsbelasting kent een forfaitaire regeling om de innovatiebox toegankelijker te maken voor het midden- en kleinbedrijf (mkb). Als voor deze regeling wordt geopteerd, wordt 25% van de winst aangemerkt als het saldo van voordelen uit hoofde van de immateriële activa en in de innovatiebox belast. Er geldt een maximum van € 25.000 per jaar en per belastingplichtige. Omdat de winst uit een immaterieel activum zich meestal niet in één jaar voordoet, is ervoor gekozen deze te verdelen over het jaar waarin het immateriële activum ontstaat en de twee daaropvolgende jaren.
Het kabinet stelt voor om deze forfaitaire regeling per 1 januari 2027 te verruimen door het maximumbedrag te verhogen naar € 100.000.

Maatregelen Loonbelasting
Onbelaste reiskostenvergoeding naar € 0,25
De gerichte vrijstelling voor reiskosten wordt met terugwerkende kracht tot 1 januari 2026 verhoogd van € 0,23 naar € 0,25. In navolging van deze verhoging worden ook het forfait voor aftrekbare reiskosten voor IB-ondernemers en resultaatgenieters en het forfait voor reiskosten bij specifieke zorgkosten bij ziekenbezoek, weekenduitgaven voor gehandicapten en het forfait voor de giftenaftrek voor de situatie waarin een vrijwilliger afziet van een reiskostenvergoeding verhoogd van € 0,23 naar € 0,25 per kilometer.
Afschaffen vrijstelling eigen producten WKR
Voorgesteld wordt om de gerichte vrijstelling voor branche-eigen producten af te schaffen. Deze vrijstelling gold sinds 2015. Werkgevers konden sindsdien een korting geven tot een bedrag van ten hoogste 20%, maar niet meer dan € 500 per werknemer per kalenderjaar op producten uit het eigen bedrijf. Denk hierbij aan personeelskorting op boodschappen, kleding, elektronica, gezinsabonnementen, vliegtickets, hypotheekadvies of verzekeringspremies. Werkgevers kunnen vanaf 2027 nog wel personeelskorting blijven geven, maar deze korting moeten zij dan ten laste van de vrije ruimte van de werkkostenregeling brengen. Het is niet langer nodig om bij te houden hoeveel korting er per werknemer is gegeven.
Wijzigingen Overdrachtsbelasting
Verlaging algemeen woningtarief overdrachtsbelasting van 8% naar 7%
Het tarief van de overdrachtsbelasting voor zogenaamde niet-hoofdverblijfwoningen, zoals woningen die investeerders kopen voor de verhuur, wordt verlaagd van 8% naar 7%. Deze verlaging moet het investeringsklimaat op de huurmarkt verbeteren en het aanbod van huurwoningen stimuleren. De startersvrijstelling en de overige tarieven, zoals het verlaagde tarief van 2% voor hoofdverblijfwoningen, veranderen niet.
Nieuwe vrijstelling overdrachtsbelasting voor woningcorporaties
In de overdrachtsbelasting geldt onder voorwaarden een vrijstelling bij een taakoverdracht tussen twee algemeen nut beogende instellingen (ANBI). Woningcorporaties kunnen een ANBI zijn als zij aan de voorwaarden voldoen. Deze vrijstelling heeft een aantal voorwaarden, die het voor woningcorporaties lastig maken om huurwoningen aan elkaar over te dragen zonder de heffing van overdrachtsbelasting. Zo geldt de vrijstelling niet bij de overdracht van losse onroerende zaken. Om die reden wordt een nieuwe vrijstelling voorgesteld voor overdrachten van onroerende zaken tussen woningcorporaties onderling. Het gaat daarbij alleen om onroerende zaken die woningcorporaties nodig hebben voor diensten van algemeen economisch belang. Andere onroerende zaken vallen niet onder de nieuwe vrijstelling. De vrijstelling voor taakoverdracht is niet langer van toepassing wanneer bij een taakoverdracht een koopsom wordt bedongen. Daarmee wordt voorkomen dat woningcorporaties in voorkomende gevallen een beroep op twee vrijstellingen kunnen doen.
Wijzigingen Milieubelastingen
Verhoging tarief belasting op leidingwater
Met de belasting op leidingwater wordt er belasting geheven over de levering van leidingwater, al dan niet van drinkwaterkwaliteit. De belasting is tot nu toe beperkt tot de eerste 50.000 m³ leidingwater per jaar per aansluiting. In het BP 2026 is geregeld dat het heffingsplafond per 1 januari 2027 vervalt en is de belastinggrondslag versmald naar water van drinkwaterkwaliteit. De belasting op leidingwater per 2027 wordt verhoogd met 10 cent per m³ van € 0,437 naar € 0,537 (prijspeil 2026). Het tarief wordt jaarlijks geïndexeerd.
Verlaging hoge tarief vliegbelasting
Per 1 januari 2027 wordt het tarief van de vliegbelasting gedifferentieerd naar afstand, gebaseerd op de eindbestemming van de passagier. Er gelden drie tarieven:
- laag tarief: € 31,04 per passagier;
- middentarief: € 49,87 per passagier; en
- hoog tarief: € 74,81 per passagier.
Duitsland heeft er recent voor gekozen de tarieven van de Duitse vliegbelasting per 1 juli 2026 te verlagen. Hierdoor zijn de tarieven in Duitsland lager dan de Nederlandse tarieven per 2027. Het kabinet stelt nu voor het hoge tarief in Nederland te verlagen tot het niveau van het hoge tarief van de Duitse vliegbelasting. Dat komt neer op een bedrag van € 59,43 (prijspeil 2027). Dit tarief geldt voor bestemmingen zoals de Verenigde Staten, Zuid-Afrika en Indonesië. Deze verlaging veroorzaakt een structurele budgettaire derving van € 61 mln. vanaf 2027.
Definitie eindbestemming vliegbelasting
De voorgestelde aanpassing maakt het mogelijk dat, wanneer er geen vervoersovereenkomst is (zoals bij privévluchten), de eindbestemming van een passagier ook met een ander passend bewijsstuk kan worden aangetoond, zodat in deze gevallen niet automatisch het hoogste tarief hoeft te worden toegepast.
Wijziging verlaagd energiebelastingtarief glastuinbouw
Het kabinet wil per 1 januari 2027 voor energieleveranciers een verplichting invoeren om een bepaalde hoeveelheid groen gas te leveren aan eindgebruikers in Nederland. Het betreft de afnemers, die binnen de afbakening van het tweede emissiehandelssysteem (ETS2) vallen. De bijmengverplichting groen gas gaat ook voor de glastuinbouwsector gelden. De meerprijs van groen gas leidt tot extra financiële lasten voor tuinbouwbedrijven. Daarom is afgesproken dat de glastuinbouw via aanpassing van de verlaagde energiebelastingtarieven tot en met 2030 wordt gecompenseerd voor de meerprijs van groen gas. Na 2030 loopt de compensatie stapsgewijs af.
Het kabinet heeft ervoor gekozen om enkel de meerkosten van de bijmengverplichting groen gas voor 2027 te compenseren via de energiebelasting. In het voorjaar van 2027 neemt het kabinet een besluit over de vorm van compensatie voor de bijmengverplichting in de periode na 2027. De compensatie in de energiebelasting in 2027 vindt alleen doorgang als de bijmengverplichting groen gas per 1 januari 2027 in werking treedt. Voor 2027 gaat het kabinet uit van een maximale meerprijs van groen gas van 1,5 cent per m3 aardgas. Naast verlaging van de energiebelastingtarieven in de schijven, waarvoor al een verlaagd energiebelastingtarief geldt (tot 1 miljoen m3 aardgas), wordt het verlaagde energiebelastingtarief voor de glastuinbouw in 2027 uitgebreid naar de derde schijf voor de glastuinbouw tot 10 miljoen m3 aardgas.
Wetsvoorstel Wet Fiscale stimulering start-ups en scale-ups
Start-ups en scale-ups hebben vaak niet de financiële middelen om werknemers een concurrerend salaris te bieden. Aandelenopties kunnen hiervoor een oplossing bieden. Het voordeel uit aandelenopties is belast tegen de tarieven van box 1 van de inkomstenbelasting. Die tarieven zijn in Nederland een stuk hoger dan in andere landen.
Optierechten
Ter stimulering van start-ups en scale-ups stelt het kabinet een lagere loonheffing op het inkomen uit aandelenopties voor werknemers van start-ups en scale-ups voor. De belastingheffing wordt uitgesteld tot het moment van verkoop van met de optierechten verkregen aandelen. De beoogde datum van inwerkingtreding is 1 januari 2027. De vrijstelling van deze aandelen in box 3 moet per 1 januari 2028 ingaan.
Grondslag LB
De grondslag voor de loonbelastingheffing is beperkt tot 65%, waardoor het effectieve tarief ongeveer gelijk is aan het tarief in box 2. Voorgesteld wordt om deze maatregel toe te passen op aandelenopties die door start-ups en scale-ups zijn uitgegeven sinds de bekendmaking van de fiscale regeling in de Voorjaarsnota van 2025, mits zij de loonsfeer nog niet hebben verlaten.
Voorwaarde
Voorwaarde voor toepassing van de regeling is dat het aandelenoptierecht of de bij uitoefening daarvan verkregen aandelen niet binnen twee jaar na toekenning mogen worden vervreemd. Deze voorwaarde geldt niet bij een eerdere verkoop of beursgang van de onderneming, omdat de werknemer in die situatie veelal gedwongen is zijn aandelen en optierechten te verkopen.
RVO-beschikking
RVO bepaalt bij beschikking of een onderneming kwalificeert als start-up of scale-up. Die beschikking heeft een looptijd van acht jaar en kan worden verlengd. Na het verstrijken van de geldigheidsduur van de beschikking is niet langer sprake van een start-up of een scale-up. Opties of daaruit verkregen aandelen, die dan nog niet in de heffing zijn betrokken, vallen onder de bestaande regeling voor aandelenopties in de loonheffingen. De grondslagversmalling wordt naar tijdsgelang toegekend.
Emigratie
Bij emigratie van een werknemer voordat de optierechten of de aandelen in de loonheffing zijn betrokken, wordt uitgegaan van een fictieve vervreemding van de aandelen(opties). Daarvoor wordt een conserverende belastingaanslag opgelegd. Voor deze aanslag wordt uitstel van betaling verleend.
Samenloop met lucratiefbelangregeling
Aandelen of optierechten, die als lucratief belang kwalificeren, vallen niet onder deze regeling, ook niet als zij betrekking hebben op een start-up of scale-up.
Btw-ondernemerschap door verhuur werkruimte aan eigen bv
Een dga verhuurt sinds 2009 een werkkamer, de garage en een kantoor in het souterrain aan zijn eigen bv, voor € 2.000 per maand. De dga wil met zijn vennootschappen één fiscale eenheid voor de omzetbelasting vormen, maar de inspecteur houdt hem daarbuiten. Verhuren aan de eigen werkgever is in zijn ogen geen zelfstandig ondernemerschap. De rechtbank denkt daar anders over en het hof bevestigt dat. Doorslaggevend zijn de schriftelijke huurovereenkomst en vijftien jaar betaalde huur. De dga hoort dus in de eenheid.
Een contract uit 2009
De dga bezit alle aandelen in een holding, die op haar beurt de aandelen in de bv houdt. Hij is in dienst bij de holding, die zijn loonkosten doorbelast aan de bv. In maart 2009 sluit hij met de bv een huurovereenkomst voor het exclusieve gebruik van de werkkamer, de garage en het kantoor in het souterrain. De tuin, oprit en technische ruimte gebruiken zij samen. De huur wordt elke maand voldaan, tot hij vijftien jaar later emigreert.
Deelname aan de markt
Volgens de inspecteur ontbreekt hier elke realistische marktverhouding. De ruimten horen bij de woning, de medebewoners lopen door de garage en de huurprijs dekt hooguit de kostprijs. Het hof gaat daar niet in mee. Bij een pand dat zich voor zakelijk en privégebruik leent, tellen alle omstandigheden van de exploitatie en die wijzen één kant op: vijftien jaar onafgebroken verhuur tegen een vaste vergoeding. Of die vergoeding onder de kostprijs of de marktprijs ligt, doet niet ter zake zolang dienst en betaling een reëel verband houden.
Los van de dienstbetrekking
De vraag resteert of de dga zelfstandig handelt. Sinds het arrest Van der Steen is hij voor werk uit zijn arbeidsovereenkomst geen btw-ondernemer en het gebruik van kamers in zijn woning voor die dienstbetrekking telt evenmin zelfstandig mee. Verhuur naast de dienstbetrekking kan wel ondernemerschap opleveren, mits objectieve gegevens dat bevestigen. Die zijn er: een schriftelijk contract met een omschreven huurobject en een huur die maandelijks binnenkomt. Bij die verhuur ontbreekt elke ondergeschiktheid, ook al gebruikt de bv de ruimten uitsluitend voor zijn werkzaamheden. Dat de holding de vergoeding in de loonaangifte tot het loon rekent, maakt de verhuur evenmin een uitvloeisel van de dienstbetrekking.
Geen arbeidskorting na ziekmelding
Ziektewetuitkeringen worden alleen als inkomen uit tegenwoordige dienstbetrekking aangemerkt als deze worden genoten tijdens een bestaande dienstbetrekking. Als de dienstbetrekking is beëindigd, vormen de uitkeringen geen inkomen uit tegenwoordige dienstbetrekking. In dat geval bestaat er geen recht op arbeidskorting.
Uitzendovereenkomst
Op 25 november 2021 sluit een man een uitzendovereenkomst (fase A). Deze overeenkomst bevat een belangrijke bepaling: de dienstbetrekking eindigt van rechtswege bij ziekmelding. In 2022 meldt de man zich ziek in week 7 en opnieuw van week 14 tot en met 52. Voor deze periodes ontvangt hij een ziektewetuitkering. In zijn aangifte 2022 geeft de man € 26.962 aan als inkomen uit tegenwoordige dienstbetrekking en claimt hij een arbeidskorting van € 4.008. De inspecteur stelt de arbeidskorting vast op € 915.
Arbeidskorting
De rechtbank oordeelt dat de ziekmelding de dienstbetrekking heeft beëindigd. De ziektewetuitkering die de man in week 7 van 2022 heeft ontvangen, kan daarom niet worden gerekend tot inkomen uit een tegenwoordige dienstbetrekking. Er bestaat over dit bedrag geen recht op arbeidskorting. Wanneer de man vanaf week 8 weer arbeid verricht, is er sprake van een nieuwe arbeidsovereenkomst. Dit volgt uit de contractuele bepaling dat partijen een nieuwe overeenkomst moeten sluiten als de eerdere dienstbetrekking wegens ziekte is beëindigd. Deze nieuwe dienstbetrekking eindigt vervolgens van rechtswege met de tweede ziekmelding van de man. Hierdoor kunnen ook de ziektewetuitkeringen die de man heeft ontvangen in de weken 14 tot en met 52 van 2022 niet worden gerekend tot inkomen uit een tegenwoordige dienstbetrekking. Ook over deze bedragen bestaat dus geen recht op arbeidskorting.
Vijf jaar in één factuur: aftrek sneuvelt
Een holding trekt ruim € 2 miljoen aan managementkosten af. Deze zijn gefactureerd door een buitenlandse vennootschap, geleid door de bestuurder van de holding. De factuur dateert van maart 2020, bestrijkt 2017 tot en met 2022 en wordt nooit betaald. De inspecteur schrapt de aftrek en de rente over dat bedrag.
Vijf jaar in één factuur
De vennootschap vormt met twee dochters een fiscale eenheid en verliest in juni 2020 haar enige aandeelhouder. Zijn weduwe is al sinds november 2018 bestuurder en erft de aandelen. Die bestuurder stuurt in maart 2020 via haar buitenlandse vennootschap een factuur van € 2.167.760 aan een dochter, voor het managen van een procedure tegen een bank. De specificatie beslaat 2017 tot en met 2022, dus ook werk dat nog moet gebeuren. Er wordt niets betaald. Het bedrag wordt verwerkt in de rekening-courant.
Wel verzwaard, niet omgekeerd
Over 2020 en 2021 komen de aangiften pas nadat de aanslagen er liggen. Wie de termijn uit de aanmaning laat verlopen, doet niet de vereiste aangifte. De AWR verbindt daaraan omkering en verzwaring van de bewijslast. Toch is de omkering hier niet aan de orde. Omdat alleen de kostenaftrek in geschil is en die bewijslast toch al op de vennootschap rust, valt er niets om te keren en resteert de verzwaring. Zij moet dus overtuigend aantonen dat de kosten zakelijk zijn.
Verleden, heden en toekomst
In die bewijslast slaagt de vennootschap niet. Een factuur die vijf jaar aan verleden, heden en toekomst bestrijkt, noemt de rechtbank zeer ongebruikelijk; het uitblijven van betaling versterkt de twijfel. Een schriftelijke overeenkomst over het gestelde uurtarief van $ 150 ontbreekt, net als een vastlegging van de afspraken uit februari 2020. De onkosten komen elke maand op hetzelfde bedrag uit en ontberen elke onderbouwing. De advocaten die over de inzet van de bestuurder verklaren, zien haar bovendien als bestuurder van de vennootschap zelf. Het vervallen van de aftrek heeft ook gevolgen voor de rente.
Wie een vordering afwaardeert, moet eerst bewijzen dat die bestaat
Een afwaardering van een vordering begint niet bij de vraag of de lening zakelijk is, maar bij het dossier waaruit blijkt dat de lening bestaat. Een leningsovereenkomst, een corresponderende schuld bij de debiteur en een consequente vermelding in beide aangiften zijn geen formaliteiten, maar het bewijs zelf.
Een lening uit 2006
Een vennootschap bestaat sinds 1996 en heeft één aandeelhouder. Die aandeelhouder houdt daarnaast 50% van de aandelen in de latere debiteur, die in 2006 een voormalige slipbaan koopt. Voor die aankoop verstrekt de vennootschap naar eigen zeggen een lening. Haar jaarrekening 2017 toont per eind 2016 een vordering van € 95.397, die met bijgeschreven rente van 5% oploopt tot € 147.544. Een jaar later is die post verdwenen en loopt € 142.504 als buitengewone last door de winst-en-verliesrekening. De debiteur wordt in maart 2018 ontbonden.
Bewijslast bij de inspecteur
De inspecteur laat de last niet in aftrek toe. Hij stelt het verlies bij beschikking vast op € 116.485. Volgens hem is de vordering een onzakelijke lening, want geen derde zou dit debiteurenrisico aanvaarden. De rechtbank legt de bewijslast daarvoor bij de inspecteur en oordeelt dat de inspecteur daar niet in slaagt. Het verlies gaat conform de aangifte naar € 258.989. In hoger beroep stelt de inspecteur primair dat er geen vordering is. Dat keert de bewijspositie om.
Nergens een spoor
Wie een last opvoert, moet die zelf aannemelijk maken. De jaarrekening 2017 van de debiteur vermeldt geen corresponderende schuld. In de aangiften vennootschapsbelasting over 2010 tot en met 2014 noemt geen van beide vennootschappen de lening. Ook de jaarrekening 2007 van de belastingplichtige, het jaar na de gestelde lening, toont geen vordering op de debiteur, maar alleen een deelneming en enkele kortlopende vorderingen. Dat valt niet te rijmen met een lening uit 2006 voor de slipbaan. Verdere bewijsstukken ontbreken.
Rentetoerekening aan oudste schuldigerkenning voorkomt fictieve verkrijging
Een man schenkt zijn zoon tweemaal € 100.000 via schuldigerkenningen, waarover hij jaarlijks 6% rente verschuldigd is. Voor zijn overlijden betaalt de man eenmaal € 7.000 rente zonder specificatie. De inspecteur stelt dat de rente niet volledig is voldaan, waardoor beide schenkingen fictieve erfrechtelijke verkrijgingen zijn.
Fictieve verkrijging en toerekening
Volgens de wet is sprake van een fictieve verkrijging als de erflater het genot van de geschonken goederen heeft behouden en niet jaarlijks minimaal 6% rente heeft betaald. Het hof oordeelt dat voor elke schuldigerkenning afzonderlijk moet worden beoordeeld of de rente tijdig en voldoende is betaald. Indien rentebetalingen niet zijn gespecificeerd en minder rente is betaald dan verschuldigd over alle schuldigerkenningen samen, moet de betaalde rente worden toegerekend aan de respectieve schuldigerkenningen.
Oudste verbintenis
Het hof oordeelt dat de betaling van € 7.000 op 2 december 2020 zoveel mogelijk moet worden toegerekend aan de oudste verbintenis, de schuldigerkenning van 2019. Voor deze schuldigerkenning is de verschuldigde rente uiteindelijk tijdig voldaan. Voor de schuldigerkenning van 2020 is een deel van de rente niet tijdig betaald, waardoor deze terecht als fictieve verkrijging in de erfbelasting is betrokken. Dat de rentebetalingen niet zijn gespecificeerd in de betalingsomschrijving staat daaraan niet in de weg.
Loonbetaling aan werknemer onder bewind
Een werkgever betaalt het salaris rechtstreeks aan een werknemer. Achteraf blijkt dat de werknemer onder bewind stond en de betaling aan de bewindvoerder had moeten plaatsvinden.
Bewind en loonbetaling
Een vof exploiteert kermisattracties en heeft een werknemer in dienst. De werknemer staat sinds 2 juni 2022 onder bewind. De werknemer werkt van 1 juli 2024 tot en met 16 augustus 2024 voor de vof. De vof betaalt het salaris van € 3.810,64 bruto, inclusief 8% vakantietoeslag, rechtstreeks aan de werknemer. Op 11 februari 2026 sommeert de bewindvoerder de vof om het bedrag alsnog aan haar te betalen, maar de vof betaalt niet.
Niet-bevrijdende betaling
De bewindvoerder stelt dat de vof het loon aan de verkeerde persoon heeft betaald, waardoor de betaling niet bevrijdend is. De vof verweert zich met de stelling dat zij niet wist dat de werknemer onder bewind stond en dat de werknemer zelf de bankgegevens heeft opgegeven. Het beheer over de onder bewind staande goederen komt niet aan de werknemer maar aan de bewindvoerder toe. De werknemer was niet bevoegd de betaling in ontvangst te nemen.
Openbare registers
De rechtbank oordeelt dat de betaling aan de werknemer niet bevrijdend is. De vof had kunnen weten dat de werknemer onder bewind stond, omdat het bewind is ingeschreven in de openbare registers. De vof blijft daarom verplicht het loon te betalen. De rechtbank wijst de vordering toe voor het netto-equivalent van € 3.810,64 bruto, vermeerderd met de wettelijke rente vanaf 20 februari 2026. De gevorderde wettelijke verhoging van 50% wordt afgewezen, omdat het loon wel tijdig aan de werknemer is betaald, zij het niet bevrijdend.
Terugbetaling van kapitaal moet vooraf zijn geregeld, niet achteraf
In 2019 laat een directeur-grootaandeelhouder zijn werkmaatschappij € 116.324 uit de agioreserve op zijn privérekening storten. De inspecteur ziet daarin een verkapte uitdeling door de tussenliggende holding en legt een navorderingsaanslag op naar een verzamelinkomen van € 198.153. De aandeelhouder stelt dat hij een onbelaste terugbetaling van kapitaal bedoelt en laat de besluitvorming in 2023 alsnog repareren. Het hof oordeelt dat de wettelijke voorwaarden vóór de uitkering vervuld moeten zijn. De navordering blijft in stand.
Geld uit de agioreserve
De aandeelhouder bezit alle aandelen in een holding, die op haar beurt alle aandelen in de werkmaatschappij houdt. Op 14 oktober 2019 besluit de aandeelhoudersvergadering van de holding tot een uitkering uit de agioreserve van de werkmaatschappij. Diezelfde dag doet de werkmaatschappij aangifte dividendbelasting en kruist aan dat inhouding achterwege kan blijven. Het bedrag gaat rechtstreeks naar de privérekening van de aandeelhouder. Hij vermeldt het niet in zijn aangifte over 2019, maar geeft het in mei 2022 alsnog aan als regulier voordeel uit aanmerkelijk belang, waarna de inspecteur navordert.
Reparatie in 2023
In bezwaar noemt de aandeelhouder het een terugbetaling van kapitaal. In juni 2023 volgt een reeks herstelhandelingen. De werkmaatschappij zet de agioreserve om in nominaal aandelenkapitaal, vermindert dat kapitaal weer en draagt haar vordering op de aandeelhouder over aan de holding. De holding verrekent die vordering met een dividenduitkering. In augustus 2023 maakt de aandeelhouder € 116.324 over naar de werkmaatschappij en daarmee acht hij de uitdeling teruggedraaid. Hij beroept zich bovendien op dwaling.
Wanneer is het een uitdeling?
Een regulier voordeel ontstaat zodra vermogen naar de aandeelhouder verschuift met de bedoeling hem als zodanig te bevoordelen, terwijl beide partijen zich daarvan bewust zijn of hadden moeten zijn. De aandeelhouder zit de vergadering zelf voor, notuleert die en ondertekent de aangifte dividendbelasting. Bovendien geeft hij het bedrag in 2022 zelf aan.
Verkeerd jaar, verkeerd niveau
De wet IB verlangt voor een onbelaste terugbetaling dat de algemene vergadering daartoe besluit en dat de nominale waarde van de aandelen bij statutenwijziging met hetzelfde bedrag daalt, beide vóór de uitkering. In 2019 gebeurt geen van beide. Wat in 2023 alsnog gebeurt, valt in het verkeerde jaar en op het verkeerde niveau: bij de werkmaatschappij in plaats van de uitkerende holding. Ook het beroep op dwaling helpt niet. De terugwerkende kracht van een vernietiging geldt fiscaal niet.
Gunstiger boetebeleid geldt ook voor oude jaren
Een vrouw doet over 2011 geen aangifte inkomstenbelasting. De inspecteur legt in 2015 een verzuimboete van € 984 op, 20% van het wettelijke maximum. Het boetebeleid schrijft sinds 2014 weliswaar nog maar 7% voor, maar het overgangsrecht verklaart die regel pas van toepassing vanaf belastingjaar 2014. De Hoge Raad zet dat overgangsrecht opzij wegens strijd met het legaliteitsbeginsel. De boete gaat naar € 344.
Aangifte blijft uit
De inspecteur nodigt de vrouw uit om aangifte te doen, herinnert haar en maant haar aan. De uiterste termijn voor de aangifte inkomstenbelasting wordt door de inspecteur op 7 mei 2014 gesteld. De aangifte blijft echter uit. Op 10 januari 2015 legt de inspecteur ambtshalve een aanslag op, met een verzuimboete. Omdat het om een tweede achtereenvolgend verzuim gaat, legt hij, overeenkomstig het Besluit Bestuurlijke Boeten Belastingdienst (BBBB) van 2011, een boete op van 20% van het wettelijke maximum (van destijds € 4.920).
Twintig of zeven procent?
De vrouw wijst erop dat de maximale boete slechts 7% van € 4.920 (€ 344) mag bedragen. In het BBBB van 2014 is immers de regel vervallen op grond waarvan bij een tweede achtereenvolgende verzuim een verzuimboete wordt opgelegd van 20% van het maximum. De Hoge Raad overweegt dat het legaliteitsbeginsel en het beginsel van de gunstigste bepaling (volgens Europese verdragen) meebrengen dat de boete niet hoger mag zijn dan wat ten tijde van het beboetbare feit mogelijk was, of wat later gunstiger is geworden. Het overgangsrecht dat de nieuwe regeling pas vanaf belastingjaar 2014 van toepassing verklaart, moet buiten toepassing blijven wegens strijd met deze verdragsbepalingen.
Maximum van 2014 telt
Ook de verhoging van het wettelijke maximum per 1 januari 2015 naar € 5.278 blijft buiten toepassing, omdat het beboetbare feit daarvóór ligt en het gunstigste bedrag telt. De Hoge Raad vermindert de boete tot € 344 en matigt niet verder, vanwege de financiële omstandigheden van de belastingplichtige. Het hof achtte een boete van € 492 immers al proportioneel.
Zonder aangekruist verzoek geen doorschuiving van de verkrijgingsprijs
Een dga overlijdt in 2018 en zijn weduwe verkrijgt alle aandelen in zijn bv. In de aangifte van de erflater staat geen vervreemdingsvoordeel. Volgens de weduwe ligt daarin een impliciet verzoek om doorschuiving besloten. Zij claimt in 2020 een verlies van ruim € 260.000. De inspecteur gaat uit van het gestorte aandelenkapitaal en komt uit op een verlies van € 5.000. De rechtbank geeft de inspecteur gelijk. Sinds 2015 staat het verzoek als aan te kruisen vakje op het aangiftebiljet en de bv drijft geen onderneming.
Verlies van twee ton
In haar aangifte over 2020 vermeldt de weduwe een negatief vervreemdingsvoordeel uit aanmerkelijk belang van ruim € 260.000. Zij rekent met een overdrachtsprijs van bijna € 13.000 en een verkrijgingsprijs van ruim € 270.000, bestaande uit agio en aandelenkapitaal. De inspecteur wijkt daarvan af en stelt de verkrijgingsprijs vast op het gestort en geplaatst aandelenkapitaal per 1 januari 2018 van ruim € 18.000. De inspecteur komt zo uit op een verlies van € 5.000.
Sinds 2015 een vakje
De doorschuifregeling vergt een schriftelijk verzoek van de gezamenlijke belanghebbenden. Dat verzoek kan ook impliciet worden gedaan, zo volgt uit een arrest van de Hoge Raad uit 2006. De weduwe wijst op een uitspraak waarin het hof zo'n impliciet verzoek aanneemt. De rechtbank ziet een beslissend verschil: die zaak betreft een aangifte over 2011, toen het biljet nog geen vakje voor doorschuiving kende. Sinds 2015 bestaat dat vakje wel en in de aangifte over 2018 is het leeg gebleven. Wie het verzoek kan en moet doen maar dat nalaat, voldoet niet aan de voorwaarde.
Black box bedrijfsauto is geen prikklok
Een muskusrattenvanger, sinds 1994 in dienst, staat onder toezicht vanwege lage productie en veel administratietijd. Wanneer signalen binnenkomen dat zijn dienstauto tijdens werktijd vaak bij zijn woning staat, start de werkgever een onderzoek. Black box-gegevens van de auto worden over ruim een half jaar vergeleken met de urenregistratie. Dit toont een verschil van 94 uur en 11 minuten. De werkgever concludeert 'dagdieverij' en ontslaat de werknemer op staande voet wegens urenfraude.
Op staande voet
Het hof rekent op meerdere punten af met de aanpak van de werkgever. Het ontslag is niet 'onverwijld' gegeven, omdat de werkgever maandenlang heeft getreuzeld met het uitlezen van de black box-gegevens. De black box is bovendien een verkeerd instrument. Het instrument is bedoeld voor controle van autogebruik, niet als digitale prikklok. De werkgever had de werknemer eerst moeten bevragen. Veel verwijten in de ontslagbrief betreffen disfunctioneren, waarvoor een verbetertraject passender is. Ook is geen bewuste fraude aangetoond. Het urenverschil alleen is onvoldoende, mede gezien persoonlijke en medische omstandigheden en moeite met de digitale registratie.
Fraude?
Ook het subsidiaire verzoek tot ontbinding van de arbeidsovereenkomst strandt. Fraude is onvoldoende vastgesteld. Een gestelde verstoorde arbeidsverhouding met een oud-teamleider is achterhaald. De oud-teamleider is inmiddels met pensioen. Het hof ziet vooral een onvoldragen d-grond (disfunctioneren) en merkt op dat de werknemer, na een verbetertraject, weer naar behoren functioneert. Hij heeft het plezier in zijn werk teruggevonden en realiseert zich dat hij dit tot zijn pensioen wil blijven doen.
Bijbetalen voor duty-free sigaretten
Een man komt vanuit India aan op Schiphol en wordt gecontroleerd door de Douane. Bij de controle ontdekt de Douane dat hij 1.200 sigaretten bij zich heeft. Voor 200 sigaretten krijgt hij een vrijstelling, maar voor de overige 1.000 sigaretten legt de Douane hem een uitnodiging tot betaling (utb) op van € 529,23, bestaande uit douanerecht, accijns en omzetbelasting. Door een computerstoring is deze aanslag handmatig uitgeschreven. Later ontvangt de man een digitale versie met alle details. Hij betaalt het bedrag direct, maar dient bezwaar in.
De man legt tijdens het bezwaar uit dat de sigaretten niet allemaal voor hem waren en dat hij niet wist dat hij aangifte moest doen. Hij stelt dat hij al in de bagagehal werd gecontroleerd, nog voordat hij de kans kreeg om door het rode kanaal te gaan. De Douane handhaaft echter de aanslag, omdat de man de sigaretten niet had aangegeven in het groene kanaal (niets aan te geven).
De man gaat vervolgens in beroep. Hij stelt dat de handgeschreven aanslag niet correct is opgesteld, dat hij niet vrijwillig voor het groene kanaal heeft gekozen en dat hij recht heeft op een vrijstelling voor de sigaretten van een vriend. De rechtbank beslist dat het niet uitmaakt of hij vrijwillig door het groene kanaal ging of in de bagagehal werd gecontroleerd. De man had alsnog aangifte moeten doen. Ook wijst de rechtbank het vrijstellingsverzoek voor de sigaretten van zijn vriend af, omdat ze niet samen door de Douane gingen.
Geen heffingsvrij vermogen bij werkelijk rendement
Een man en vrouw hebben in 2023 uitsluitend bank- en spaartegoeden van in totaal € 229.802. Op deze tegoeden ontvangen zij gedurende het jaar € 1.575 aan rente. De Belastingdienst stelt het belastbaar inkomen uit sparen en beleggen (box 3) vast op € 1.065. De man vindt dat dit bedrag lager moet uitvallen en beroept zich daarbij op het zogenoemde Kerstarrest van de Hoge Raad.
Heffingsvrij vermogen
De man stelt dat bij de berekening van het werkelijke rendement rekening moet worden gehouden met het heffingsvrij vermogen. Volgens zijn berekening mag daarom slechts een deel van de ontvangen rente worden meegenomen. Hij komt uit op een belastbaar inkomen uit sparen en beleggen van € 793 in plaats van € 1.065.
Forfaitair rendement
De rechtbank volgt dit standpunt niet. Volgens de rechtbank maakt de Hoge Raad in zijn arrest van 6 juni 2024 duidelijk dat bij de vaststelling van het werkelijke rendement moet worden uitgegaan van het volledige behaalde rendement op het vermogen. Daarbij vindt geen vermindering plaats wegens het heffingsvrije vermogen. Dat betekent dat in deze zaak het volledige bedrag van € 1.575 aan ontvangen rente geldt als werkelijk rendement. Omdat het forfaitaire rendement lager uitvalt dan het daadwerkelijk behaalde rendement, is geen sprake van een situatie waarin de belastingplichtige zwaarder wordt belast dan zijn werkelijke opbrengst.
Geen arbeidskorting meer over bepaalde uitkeringen
Vanaf 1 januari 2027 wijzigen de regels voor het samenvoegen van loon en socialezekerheidsuitkeringen bij de loonheffingen. Deze aanpassing heeft financiële gevolgen voor werknemers die een socialezekerheidsuitkering via hun werkgever ontvangen.
Aanpassing samenvoegbepaling
De wijziging houdt in dat, ondanks het samenvoegen van loon uit vroegere dienstbetrekking (socialezekerheidsuitkeringen) en loon uit tegenwoordige dienstbetrekking, de arbeidskorting niet langer van toepassing is op het uitkeringsdeel. Dit volgt op een oordeel van de Hoge Raad over ongelijke behandeling. Het gaat om de volgende uitkeringen in combinatie met loon uit werk of een aanvulling op een uitkering:
- WAO-uitkering
- WAZ-uitkering
- Wajong-uitkering
- IVA- en WGA-uitkeringen (WIA-uitkeringen)
- Ziektewetuitkering, behalve als die voortkomt uit het huidige dienstverband
- Wamil-uitkering (Wet arbeidsongeschiktheidsvoorziening militairen)
- BNO-uitkering (buitengewone natuurlijke omstandigheden)
- WTV-uitkering (werktijdverkorting)
- Toeslag op grond van de Toeslagenwet
Rekenvoorbeeld
Een werknemer (45 jaar) is in dienst en ontvangt maandelijks een WGA-uitkering van € 2.000 via de werkgever (loon uit vroegere dienstbetrekking). Daarnaast betaalt de werkgever € 750 resterend loon en een aanvulling van € 250 op de uitkering, samen € 1.000 (loon uit tegenwoordige dienstbetrekking). Het totale loon bedraagt € 3.000. Loonheffingskorting wordt toegepast.
Gevolgen voor de inhouding
In 2026 past de werkgever de witte maandtabel toe op het totale bedrag van € 3.000. De inhouding bedraagt € 386,83, waarbij € 458,17 aan arbeidskorting is verrekend. Netto ontvangt de werknemer € 2.613,17.
Vanaf 2027 wijzigt de berekening. Eerst wordt de inhouding op het totale bedrag van € 3.000 bepaald met de groene maandtabel (€ 845,00). Vervolgens wordt de verrekende arbeidskorting op het loon uit tegenwoordige dienstbetrekking (€ 1.000) met de witte maandtabel vastgesteld (€ 83,67). De uiteindelijke inhouding is dan € 845,00 minus € 83,67, wat neerkomt op € 761,33. Netto ontvangt de werknemer € 2.238,67.
Financiële impact
Voor de werknemer uit het voorbeeld betekent dit een netto achteruitgang van € 374,50 per maand. Dit komt neer op ongeveer 18% van het uitkeringsbedrag. Dit nadeel kan oplopen tot maximaal 31% van het bedrag van de bruto-uitkering dat in het totale loon zit. Werkgevers wordt geadviseerd hun werknemers tijdig te informeren over deze aanpassing, zodat zij zich hierop kunnen voorbereiden.
Meer tijd om toeslagen over 2025 aan te vragen
De aanvraagtermijn voor huurtoeslag, zorgtoeslag en kindgebonden budget over 2025 is met vier maanden verlengd. De aanvraagtermijn voor deze toeslagen loopt nu tot en met 31 december 2026. Voorheen was het mogelijk deze toeslagen aan te vragen tot en met 1 september van het daaropvolgende jaar. Nu hebben mensen na afloop van een kalenderjaar nog een volledig jaar de tijd om te checken of zij recht hebben op toeslagen en deze alsnog aan te vragen. Deze verruiming maakt het ook gemakkelijker om een aanvraag te doen op basis van de definitieve aanslag inkomstenbelasting 2025. Veel mensen ontvangen deze aanslag in de zomer. Voor ondernemers met uitstel voor het doen van belastingaangifte geldt een uitzondering. Zij kunnen toeslagen aanvragen tot de datum waarop hun uitstel afloopt.
Kinderopvangtoeslag
Voor kinderopvangtoeslag gelden andere aanvraagtermijnen. Deze toeslag kan maximaal drie maanden met terugwerkende kracht worden aangevraagd.
Creatief argument tegen box 3 strandt
Een belastingplichtige betoogt dat de box 3-heffing ongeldig is, omdat de wet geen expliciet genietingsmoment bevat. Hij betoogt dat zonder wettelijke bepaling die vastlegt wanneer het inkomen wordt genoten, het niet kan worden belast. De rechtbank verwerpt dit argument. Het genietingsmoment zit besloten in de peildatum van 1 januari. Een afzonderlijke bepaling is niet nodig.
Fors vermogen in onroerend goed
De man doet aangifte inkomstenbelasting 2021 met een box 3-inkomen van ruim dertigduizend euro. Zijn bezittingen bestaan voornamelijk uit onroerende zaken ter waarde van bijna 3,4 miljoen euro, aangevuld met bank- en spaartegoeden en een aandelenportefeuille. Na aftrek van schulden resteert een rendementsgrondslag van ruim negenhonderdduizend euro. De aanslag wordt conform de aangifte opgelegd. Toepassing van de Wet rechtsherstel box 3 leidt niet tot een lager voordeel.
Ontbrekend genietingsmoment?
De man gaat in beroep met een opmerkelijk argument. Voor box 1-inkomen bepaalt de wet expliciet wanneer dat inkomen wordt genoten. Voor box 3 ontbreekt zo'n bepaling. De man betoogt dat zonder wettelijk vastgelegd genietingsmoment de heffingsgrondslag onduidelijk is en het inkomen niet kan worden belast. Hij beroept zich op het Europese eigendomsrecht, het EU-Handvest en diverse rechtsbeginselen zoals het legaliteitsbeginsel en het rechtszekerheidsbeginsel.
Peildatum is het genietingsmoment
De rechtbank maakt korte metten met dit betoog. Uit de wet volgt dat inkomstenbelasting wordt geheven over het in een kalenderjaar genoten inkomen uit sparen en beleggen. Dat inkomen wordt forfaitair bepaald naar de grondslag per 1 januari van het kalenderjaar. De heffingsgrondslag is daarmee duidelijk. Een afzonderlijke bepaling voor het genietingsmoment is niet nodig. De rechtbank vindt steun in het Kerstarrest, waarin de Hoge Raad oordeelde dat het forfaitaire stelsel ertoe strekt belasting te heffen over door de belastingplichtige genoten inkomen. De Hoge Raad achtte een afzonderlijk genietingsmoment niet vereist.
Handvest niet van toepassing
Het beroep op het EU-Handvest faalt eveneens, maar om een andere reden. De Wet IB 2001 beoogt geen Unierecht uit te voeren. Daardoor is het Handvest in deze zaak niet van toepassing en kan de man er geen beroep op doen.
Lek dak verhindert aftrek
Een ondernemer claimt aftrek van voorbelasting. Een deel van zijn administratie is echter verloren gegaan door lekkage, waardoor hij de geclaimde voorbelasting niet kan onderbouwen. Het verlies van de administratie door lekkage komt volgens de rechter voor rekening en risico van de ondernemer. Het gevolg is dat de ondernemer niet concreet kan maken welke bedragen op welke facturen of kassabonnen betrekking hebben op belaste prestaties. Op basis van de grootboekkaarten heeft de inspecteur toch een deel van de aftrek voorbelasting toegestaan, waarbij hij volgens de rechter coulant is geweest.
Na regen komt zonneschijn?
Ten aanzien van de voorbelasting op de zonnepanelen heeft de ondernemer verklaard dat deze worden gebruikt voor de verhuur van appartementen. Dit is een onbelaste prestatie. De ondernemer heeft ook niets aangevoerd over eventuele teruglevering van energie aan het energiebedrijf en de vergoedingen daarvoor. De aftrek van voorbelasting op de zonnepanelen is daarom terecht geweigerd.
Lening omkatten naar vergoeding redt aftrek niet
Een bv drijft een uitzendbureau en een klussenbedrijf. De enige aandeelhouder is een vrouw, die samen met haar partner bestuurder is. De bv heeft twee vorderingen die zij in 2020 wil afwaarderen. De eerste vordering van ruim € 74.000 betreft de zoon van de partner. Hij heeft met geld van de bv gegokt op internet. De tweede vordering van € 97.000 betreft de partner zelf, aan wie de bv een lening heeft verstrekt zonder zekerheden. Beide schuldenaren ondertekenen eind 2020 een brief waarin zij verklaren slechts een fractie te kunnen terugbetalen. De bv boekt de vorderingen af als bijzondere lasten. De inspecteur weigert deze afwaardering, waarna de bv besluit de lening om te zetten in een vergoeding voor verrichte werkzaamheden.
Geen reden voor afwaardering in 2020
De rechtbank oordeelt dat de bv niet aannemelijk heeft gemaakt dat er reden is om de vordering op de zoon juist in 2020 af te waarderen. De zoon is in loondienst bij de bv en had de vordering in termijnen kunnen terugbetalen. Sterker nog: in 2022 betaalt hij alsnog bijna € 50.000 terug. Waarom er in 2020 geen afbetalingsregeling is afgesproken, kan de bv niet uitleggen.
Omzetting lening ongeloofwaardig
Voor de vordering op de partner pakt de rechtbank zwaarder uit. De bv erkent in haar beroepschrift dat de lening is omgezet in een vergoeding voor werkzaamheden, uitsluitend omdat kwijtschelding fiscaal niet aftrekbaar zou zijn. De rechtbank acht die handelswijze ingegeven door de persoonlijke behoeften van de aandeelhouder en haar relatie met de partner, niet door zakelijke motieven. De bv stelt dat de partner cruciale werkzaamheden verrichtte en het boekenonderzoek begeleidde. De rechtbank vindt dat volstrekt ongeloofwaardig. De reguliere beloning van de partner bedroeg in de jaren 2018 tot en met 2021 slechts € 8.000 tot € 14.000 per jaar. Waarom zou hij opeens recht hebben op een extra vergoeding van € 97.000? De aftrek is terecht geweigerd.