VOB staat voor Voice Of Business. Vrij vertaald “De stem van de klant”. Wij luisteren,
verdiepen ons in de wensen van de ondernemer, denken mee en adviseren op financieel gebied.
Ons motto! "Laat de ondernemer, ondernemen!" legt perfect de nadruk op het wegnemen van obstakels
zodat ondernemers zich kunnen richten op waar ze echt goed in zijn: hun passie, ideeën en bedrijf
laten groeien.
Klant zijn bij ons betekent samenwerken met een toegankelijk bedrijf met een open en informele
cultuur. We zien u als ondernemer en stemmen onze dienstverlening daarop af. Onze medewerkers
luisteren naar uw behoeften en anticiperen hierop. We zorgen voor korte, professionele en persoonlijke
lijnen, zodat we samen uw onderneming op koers houden. Zo kunt u zich volledig concentreren op waar u
het beste in bent: ondernemen!
VOB
Administraties & Adviseurs
VOB Administraties & Adviseurs
Over ons
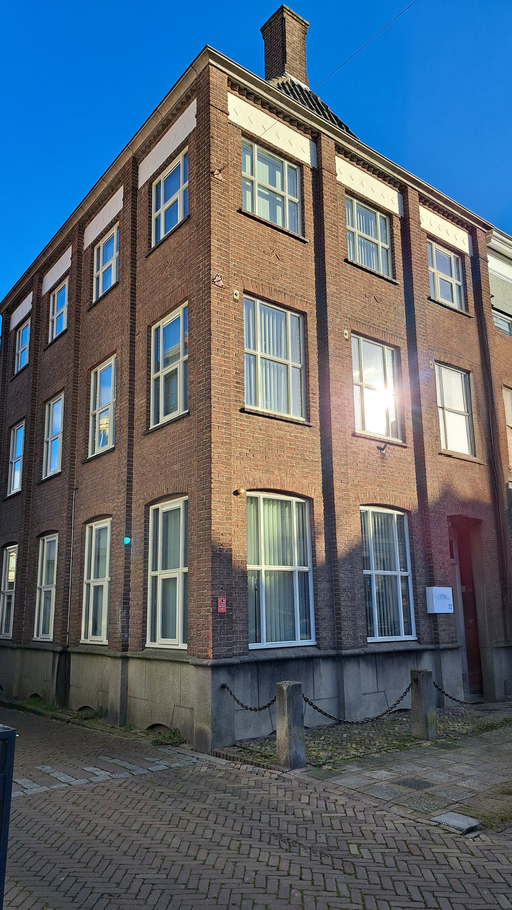
 Ons bedrijf werd opgericht in 1998 en is sinds 2002 gevestigd in het hart van Zaltbommel. Met een achtergrond in accountancy herkenden onze oprichters de behoefte aan een betrouwbaar administratiekantoor dat zich specifiek richt op de unieke behoeften van het midden- en kleinbedrijf. VOB is dan ook opgericht met als doel ondernemers te ondersteunen op financieel gebied.
Met een team van ervaren professionals streven wij ernaar om hoogwaardige administratieve diensten en proactief advies te bieden. Wij ontzorgen u door de administratieve last weg te nemen en voorzien u van betrouwbare financiële informatie. Onze kracht ligt in de kwaliteit van onze dienstverlening en klantgerichtheid, waardoor meerdere bedrijven al meer dan 20 jaar gebruikmaken van onze services.
Wij richten ons op kleine en middelgrote ondernemingen in diverse sectoren. Als betrouwbare en deskundige partner bieden wij uitgebreide administratieve ondersteuning, waaronder belastingaangiften, jaarrekeningen, salarisadministratie en fiscaal advies. Onze ervaring en expertise zorgen ervoor dat uw onderneming in goede handen is.
Kernwaarden

Deskundig

Betrouwbaar

Toegankelijk

Betrokken

Proactief
Onze dienstverlening
VOB richt zich op de gehele financiële organisatie van onderneming om ervoor te zorgen dat de ondernemer zich kan focussen op het besturen van de onderneming. Wij nemen taken zoals de financiële administratie,
belastingaangiften en salarisadministratie uit handen en voorzien u van zowel financieel als fiscaal advies. Bij VOB bieden wij de flexibiliteit om te kiezen of u de gehele financiële organisatie wilt uitbesteden of slechts een deel ervan.
Financiële administratie
De financiële administratie is cruciaal voor het inzichtelijk maken van de financiële situatie van een onderneming. Door automatisering kunnen bedrijven hun financiële handelingen efficiënt en gestructureerd vastleggen.lees meer
Softwaresystemen geven gebruikers realtime inzicht in de financiële administratie en kunnen rapportages genereren die helpen bij het nemen van beslissingen. Dit zorgt ervoor dat bedrijven beter kunnen sturen op hun financiën, waardoor ze sneller kunnen inspelen op veranderingen en uitdagingen. De software maakt het bovendien eenvoudiger om aan wettelijke verplichtingen te voldoen en biedt vaak mogelijkheden voor integratie met andere systemen, zoals voorraadsysteem of facturatieprogramma’s.
Het automatiseren van financiële processen bespaart tijd en vermindert de kans op fouten, wat essentieel is voor een gezonde financiële administratie.
VOB Administraties & Adviseurs kan u ondersteunen met:
- Aanlevering van de administratie op papier of digitaal. U bepaald!
- Automatisering van uw administratie
- Digitaal factureren
- Samenstellen van de jaarrekening met een duidelijke toelichting
- Inzicht in maandcijfers, kwartaalcijfers en halfjaarcijfers
- Prognoses
Belastingaangifte
Belastingaangifte is een essentieel onderdeel van het ondernemerschap in Nederland. Als ondernemer ben je verplicht om je resultaten op te geven aan de Belastingdienst.Lees meer
Afhankelijk van de rechtsvorm en activiteiten van uw onderneming bent u verplicht verschillende aangiften
binnen de wettelijk gestelde termijnen in te dienen. VOB onderzoekt welke aangiften voor u van toepassing zijn
en houdt de deadlines nauwlettend in de gaten, zodat de aangiften op tijd worden ingediend. Het is belangrijk om
dit proces zorgvuldig en op tijd te doorlopen, omdat fouten kunnen leiden tot boetes of andere complicaties.
VOB Administraties & Adviseurs kan u ondersteunen met:
- Inkomstenbelasting
- Vennootschapsbelasting
- Dividendbelasting
- Omzetbelasting
- Loonheffing
- Successie- en schenkingsrecht
Salarisadministratie
De salarisadministratie is een belangrijk aspect van personeelsbeheer binnen een onderneming. Het omvat niet alleen het uitbetalen van salarissen en het inhouden van loonheffingen, maar ook het voldoen aan diverse wettelijke verplichtingen en afspraken. Wij streven ernaar dat u door uw personeel beschouwd wordt als goede werkgever. Loonstroken die aansluiten en op tijd uitbetaald worden geven de zekerheid doet uw administratieve organisatie klopt.Lees meer
Belangrijke stappen in de salarisadministratie zijn:
- Bepalen van het loon: Wij geven u inzicht in de kosten die u maakt voor een medewerker en wat de medewerker netto overhoudt.
- Loonstroken: Werknemers moeten tijdig hun loonstroken ontvangen, waarin alle details van hun salaris en inhoudingen staan.
- Loonaangifte: Dit betreft het berekenen en afdragen van belasting en sociale premies aan de Belastingdienst. Dit moet op tijd gebeuren om boetes te voorkomen.
- Pensioen- en CAO-regels: Je moet rekening houden met eventuele pensioenregelingen en cao-afspraken die van invloed zijn op het salaris en de arbeidsvoorwaarden.
Bij het in dienst nemen van nieuwe medewerkers komt er nog meer bij kijken. Het vaststellen van werknemersgegevens, het bepalen van het juiste salaris en het opstellen van arbeidscontracten zijn allemaal cruciale stappen om ervoor te zorgen dat de nieuwe medewerkers goed van start kunnen gaan.
Al met al vereist salarisadministratie nauwkeurigheid en aandacht voor detail.
VOB Administraties & Adviseurs kan u ondersteunen met:
- Verzorgen van uw loonadministratie
- Verzorgen van pensioenaangiften
- Het opstellen van arbeidsovereenkomsten
- Toegang tot uw loonadministratie via onze portal
- HR advies
Fiscaal advies
Bij het verzorgen van fiscaal advies speelt een goede adviseur een cruciale rol. Onze advisering richt zich op het optimaliseren van uw belastingpositie en het minimaliseren van uw fiscale risico’s. Wij ondersteunen u in het maken van strategische keuze voor de structuur van uw onderneming. Wij richten ons op de keuzes die u maakt voor uw onderneming en de fiscale impact hiervan. Door advies op maat zorgen wij dat de fiscale organisatie in lijn ligt met uw doelstellingen voor zowel de korte als de lange termijn.Lees meer
VOB Administraties & Adviseurs kan u ondersteunen met:
- Het omzetten van uw eenmanszaak omzetten in een BV
- Het omzetten van uw BV in een VOF of terug naar een eenmanszaak
- Herstructurering van uw onderneming
- Het opstellen van zakelijke overeenkomsten
- Bedrijfsopvolging binnen de familie
- Bedrijfsbeëindiging
- Fiscale impact bij overnames
Financieel advies
Onze advisering richt zich op het optimaliseren van de financiële positie van de onderneming en het bereiken van financiële doelstelling. Het advies kan sterk variëren, afhankelijk van uw specifieke behoeften en omstandigheden van uw onderneming. Elk idee of project is uniek en dat vraagt om een op maat gemaakte aanpak. Het is belangrijk om goed te begrijpen waar u met uw onderneming naartoe wilt. Wij adviseren u in uw strategische keuzes. Hierbij beoordelen wij uw huidige situatie en kijken wij naar de toekomst. Wij zorgen ervoor dat u beschikt over de juiste informatie, zodat u een weloverwogen keuze kan maken.Lees meer
Het belangrijkste is om de juiste match te vinden die past bij jouw specifieke situatie en doelen. Heb je al nagedacht over welke richting je op wilt gaan?
VOB Administraties & Adviseurs kan u ondersteunen met:
- Advies bij het maken van strategische keuzes
- Onafhankelijk advies bij een bedrijfsovername
- Het bepalen van de waarde van de onderneming
- Begeleiding bij oprichten van uw onderneming
- Begeleiding bij het starten van nieuwe activiteiten
- Financieringsaanvragen
- Subsidie aanvragen
- Aanvraag Milieu-investeringsaftrek (MIA)
- Aanvraag Energie-investeringsaftrek (EIA)
Nieuws
29-10-2026
Parkeerbelasting bij ophalen klein pakketje
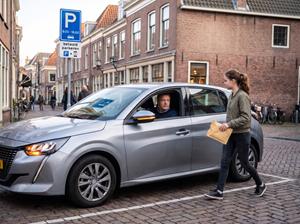
Een man parkeert zijn auto op een parkeerplaats waar parkeerbelasting verschuldigd is. Hij betaalt deze echter niet, omdat zijn dochter alleen maar even een pakketje hoeft op te halen bij het nabijgelegen afhaalpunt. De man blijft ondertussen zelf in de auto zitten met de alarmlichten aan.
Laden en lossen
De man is het er niet mee eens dat hij hiervoor een naheffingsaanslag parkeerbelasting krijgt. Volgens hem is er geen sprake van parkeren, maar van laden en lossen. Ter onderbouwing toont hij een kassabon met hetzelfde tijdstip als de naheffingsaanslag. De heffingsambtenaar vindt de naheffingsaanslag terecht opgelegd, omdat sprake was van parkeren.
Definitie van parkeren
Volgens de wet is parkeren het gedurende een aaneengesloten periode doen of laten stilstaan van een voertuig, anders dan de tijd die nodig is voor het onmiddellijk in- en uitstappen van personen of het onmiddellijk laden en lossen van zaken. Van onmiddellijk laden en lossen is alleen sprake bij het daadwerkelijk plaatsen van goederen in of het nemen van goederen uit het voertuig. Als een voertuig stilstaat gedurende de tijd dat iemand bezig is met het ophalen of afleveren van zaken, is geen sprake van onmiddellijk laden en lossen, maar van parkeren, ongeacht hoe lang of hoe kort het voertuig stilstaat.
Klein pakketje
Bij de beoordeling of sprake is van laden en lossen, is van belang of het stilstaan van een voertuig noodzakelijk is voor het onmiddellijk laden of lossen van zaken. Hierbij speelt de omvang of het gewicht van de zaken een rol. In dit geval ging het om een klein pakketje, een USB-adapter. Het ophalen van zo'n klein pakketje kwalificeert niet als laden en lossen. Het feit dat de man in de auto zat met de alarmlichten aan, verandert hier niets aan. Aangezien er geen parkeerbelasting is voldaan, is de naheffingsaanslag terecht opgelegd en is het beroep van de man ongegrond.
29-10-2026
Werkgever mag verplichte kantoordagen invoeren
Een werkgever wil zijn werknemers verplichten om minimaal 40% van hun werktijd op kantoor aanwezig te zijn. De ondernemingsraad (OR) stemt niet in met dit nieuwe beleid. De werkgever stapt daarop naar de rechter om vervangende toestemming te vragen voor de invoering van het beleid. De rechter vindt het niet onredelijk om medewerkers te verplichten om 40% van hun werktijd op kantoor te zijn.
Verplicht op kantoor
De werkgever hanteert tot 2020 een beleid waarbij werknemers volledig op kantoor werken. Door de coronamaatregelen in 2020 moeten werknemers noodgedwongen thuiswerken. Na de pandemie start de werkgever in februari 2022 een pilot voor hybride werken, waarbij werknemers worden aangemoedigd om een deel van hun werktijd op kantoor door te brengen. Sinds 1 juli 2023 geldt een beleid dat werknemers aanmoedigt om ten minste 40% van hun werktijd op kantoor te zijn. Uit metingen blijkt echter dat over een periode van een jaar (derde kwartaal 2024 tot en met derde kwartaal 2025) slechts 27% van de werknemers deze aanbeveling opvolgt. Dit is voor de werkgever aanleiding om het beleid aan te passen naar een verplichting.
Redelijke balans
De werkgever stelt dat het verplichte beleid een redelijke balans biedt tussen kantoor- en thuiswerken. Het bevordert de bedrijfscultuur, onderlinge verbinding, opleiding en ontwikkeling, en effectieve samenwerking tussen teams. Omdat de vrijblijvende regeling niet werkt, is verplichte aanwezigheid een redelijk middel. De werkgever heeft het oorspronkelijke voorstel van 50-60% verplichte aanwezigheid al verlaagd naar 40% en een overgangsperiode van zes maanden ingesteld, inclusief een hardheidsclausule voor werknemers die in problemen komen. Ook wijst de werkgever op zijn beleidsvrijheid en instructierecht.
De OR vreest grote nadelen voor werknemers, zoals extra reistijd en -kosten, negatieve impact op zorgtaken en gezondheid. Een enquête onder werknemers toont aan dat 87,1% tevreden is met het huidige vrijblijvende beleid. Ook is de OR kritisch over de controle op aanwezigheid via netwerkgegevens, wat zij ziet als disproportioneel.
Redelijk belang
De rechter oordeelt dat de werkgever een redelijk belang heeft bij de verplichting om werknemers ten minste 40% van hun werktijd op kantoor te laten komen. Het is aannemelijk dat fysiek contact op kantoor bijdraagt aan onderlinge verbinding, opleiding, ontwikkeling en effectieve samenwerking. Omdat aanmoediging tot nu toe niet heeft gewerkt, is verplichte aanwezigheid een redelijk middel. De rechter weegt mee dat de werkgever beleidsvrijheid heeft en dat werknemers redelijke aanwijzingen moeten opvolgen.
De rechter stelt vast dat de werkgever voldoende oog heeft gehad voor de nadelen voor individuele werknemers door aanpassingen te doen, zoals de verlaging van het percentage en de invoering van een overgangsperiode en een hardheidsclausule. Wel moet de werkgever zorgen voor voldoende werkplekken. De rechter concludeert dat de OR in redelijkheid zijn instemming niet kon weigeren. De werkgever krijgt daarom vervangende toestemming om de beleidswijziging door te voeren.
29-10-2026
Gratis werken toch belast
Een vrachtwagenchauffeur werkt in 2019 en 2020 bijna gratis voor de bv van zijn zoon en dochter. Hij is persoonlijk failliet en alles wat hij verdient gaat naar de curator. Daarom wil hij geen inkomen op eigen naam. De inspecteur belast hem toch voor ruim € 64.000 per jaar en legt een boete op van € 6.828. Het hof geeft de inspecteur gelijk over het inkomen, maar schrapt de boete.
Rijden voor de kinderen
De vrachtwagenchauffeur en zijn vrouw gaan in oktober 2016 failliet. Twee maanden later richten hun kinderen een bv op. De bv heeft een paardenpension, een mesthandel en een transporttak. De vader rijdt als chauffeur voor andere transportbedrijven. Ook maakt hij de facturen op en sluit hij de contracten af. In twee jaar krijgt hij in totaal maar € 5.176 loon. De bv stuurt de rekening voor zijn ritten zelf naar de klanten. In 2019 levert dat € 64.659 op, in 2020 zelfs € 201.001.
Geen loon, wel inkomen
De inspecteur vindt eerst dat de omzet eigenlijk van de vader is. Dat wijst het hof af. Iedereen wil juist dat het geld naar de bv gaat en zo is het ook geregeld. Toch is het chauffeurswerk een bron van inkomen. Hij doet mee in het zakenleven en zijn werk levert normaal gesproken geld op. Een gewone baan is het niet, want niemand geeft hem opdrachten. Het hof belast zijn werk daarom als resultaat uit overige werkzaamheden. Daarbij geldt dezelfde regel als voor ondernemers: wie familie bewust te goedkoop helpt, wordt belast alsof hij een normale prijs vraagt.
Familie gaat voor
De vader wijst op een oud arrest van de Hoge Raad. Wie een ander uit persoonlijke motieven iets gunt, wordt daar meestal niet voor belast. Maar datzelfde arrest maakt een uitzondering voor bijzondere gevallen. Dit is zo'n geval, zegt het hof. Het geld komt rechtstreeks uit zijn werk en hij laat het aan de bv van zijn kinderen. Hij zegt zelf dat hij voor een ander niet gratis zou werken. Een normale beloning voor zijn rol is volgens het hof ten minste € 70.000 per jaar. De correctie van de inspecteur is volgens het hof dus niet te hoog.
Wel inkomen, geen boete
De boete gaat wel van tafel. Het hof is van mening dat er sprake is van een pleitbaar standpunt. De rechtspraak zegt weinig over wanneer zo'n uitzondering van toepassing is. De vader mag daarom redelijkerwijs denken dat hij alleen het geld hoeft op te geven dat hij echt ontvangt.
klik hier om oudere berichten in te zien